
この通貨は来年、いまより多くの円と交換できるのか。どのチェーンも、誰かが買うより何年も前に、その答えの一部を自分の規則に書いている。ただし、書いてあるのは、この疑問の一部分にすぎない。
なぜその発行規則を選んだかは1998年から続く議論であり、そもそもビットコインになぜ価値があるのかは構造の議論であり、その希少さが、なぜ現金としての使い道を細らせたのかは、あとから来たすべての設計が答えなければならなかった難題である。三つとも、買い手が実際に抱く、もっと身も蓋もない疑問より、一段上の話である。
1 設計が価格にできること、できないこと
1単位の価格は、需要が供給より速く伸びれば上がる。発行規則が決めているのは、この二つのうち片方だけだ。供給が毎年どれだけ増えるか。それを何年も前に、コードの中で確定させる。もう片方については、何も決められない。つまり設計が決めるのは、値上がりするために買いがどれだけ必要か、という壁の高さであって、その買いが来るかどうかではない。
だから買い手の疑問は二つに割れる。高さはどれだけか。そして買いはそれより速く伸びているか。答えが書き留められているのは前者だけである。以下で「買いの勢いが一定なら」と言うのは、入ってくる資金の流れがいまの速さのまま続く、という意味だ。すでに投じられた総額が凍結される、という意味ではない。
決められることは狭く、それだけである。貨幣の設計が握っているのは、それで全部である。
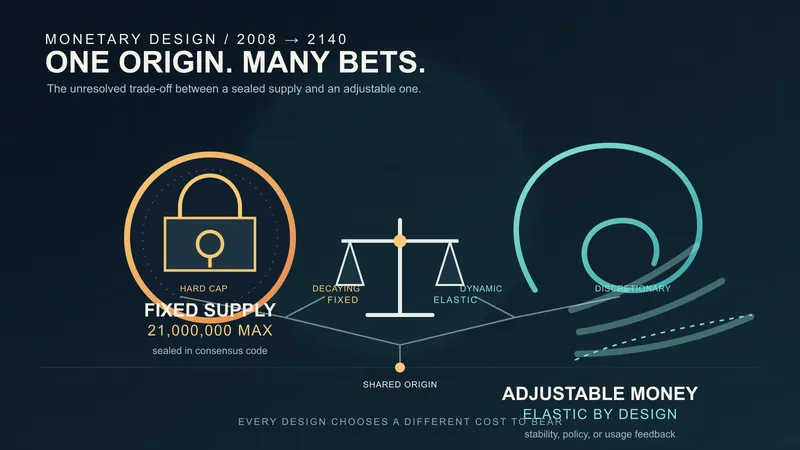
しかし、どの規則を選ぶかは狭い話ではない。どの規則を選ぶかは、この通貨が自分を何だと考えているかを示すことになる。上限は「この単位を薄めてはならない」と言う。使用量に連動する焼却は「供給はネットワークに従うべきだ」と言う。価格の固定(ペッグ)は「単位は動くべきでない」と言う。毎年一定の発行は「これは持つものではなく使うものだ」と言う。
こうした考え方は、下の表のとおり六つに分けられ、それぞれ壁の高さの決め方が違う。固定供給と自動調整の比較は、各企画がその立場を採ったときにどの失敗を避けようとしたのかを、1998年のb-moneyからイーサリアムのマージまでたどっている。
| その通貨が自分を何だと考えているか | 規則がそれをどう言うか | 該当 | 越えるべき高さ — 供給が毎年どれだけ増えるか | 買いの勢いが一定なら価格はどちらへ |
|---|---|---|---|---|
| 希少 — 薄められてはならない | 上限を置き、発行はそこへ向けて減衰する | ビットコイン、ライトコイン、BCH、BSV、カルダノ、ポルカドット | 段階的に落ちて、上限へ向かう | 上がる。段階が進むごとに壁が低くなるので、上がり方も段階ごとに大きくなる |
| 希少、かつ一度に全量を発行 | 公開時に供給の全量を生成 | XRP | ゼロ。これから発行する予定がもう残っていない | 上がる。越えるべき壁がそもそもない |
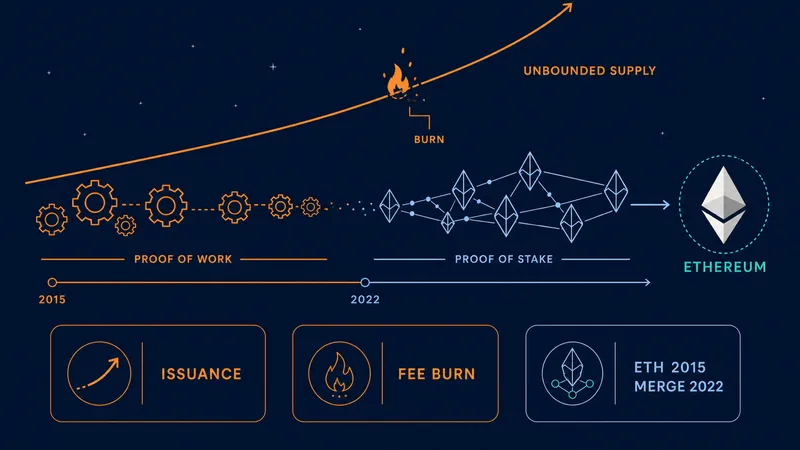
| 自動調整 — 供給はネットワークに従う | 発行に手数料の焼却を足し、供給は縮みうる | イーサリアム | 使用量が決める。焼却が発行を上回れば負になる | どちらにも。チェーンがどれだけ使われているか次第 |
| 公開された曲線に沿った自動調整 | 逓減する率、またはゼロにならない恒久的な末尾発行 | ソラナ、モネロ | 下がり続けるが、ゼロにはならない | 上がる。ただし、低くなり続ける壁を、買いが越えたときだけ |
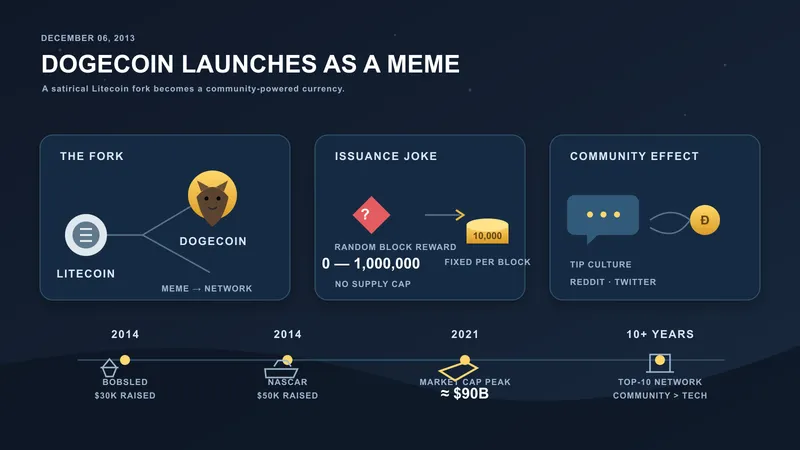
| 持つ資産ではなく、使う通貨 | 一定の枚数を永久に発行 | ドージコイン | 増え続ける母数に対して年52.56億枚。約3.5% で、下がっていく | 上がる。規則が一度も変わらないまま高さが落ちていく |
| 釘付け — 動いてはならない | 1ドルを保つよう供給が伸縮する | USDT、USDC | 発行体の準備資産次第 | 価格は動かない。発行体に届いた資金は、価格ではなく単位数を増やす |
一行目と五行目は、同じことを、反対の側から見たものである。電子キャッシュの読みは、ビットコイン自身の希少性が現金としての用途をどう削っていったかをたどっている。今日の昼食に、明日はもっと高いものを払う人はいない。ビットコインを金のようにした性質が、そのまま、使う気をなくさせたのである。使われることを先に考える設計は、この点に答えなければならず、その答えが「増え続ける発行」になる。ドージコインが永久に発行するのは、持つことを勝ち筋にしないためである。イーサリアムが発行を使用量に結びつけるのは、計画ではなくネットワークの活動に数を決めさせるためである。上の表の、自動で調整する設計と、使うことを先に考える設計は、別々の考え方ではない。希少さを重んじる設計と同じ二者択一の前で、そちらとは逆に、現金の側を選んだ、一つの立場である。
この表から、二つのことが言える。
設計が受け持つのは、この壁の高さだけである。それは数字で、公開されていて、誰かが買うより何年も前に決まっている。価格がどちらへ行くかを決めるそのほかのことは、すべて、比べている二つのもう一方、つまり需要の側にある。
どの設計も、買い手を連れてはこない。半減は買い手を一人も増やさない。焼却も上限も増やさない。いずれも越えるべき高さを下げるだけで、それを越える当のものは供給しない。右端の列が「買いの勢いが一定なら」と断っているのはそのためだ。肝心なのはこの条件のほうで、発行予定表のどの行もそれを保証しない。
ドル連動通貨は、価格を比べるもの自体から外してしまうので、この比べ方がどこで成り立たなくなるかを見せてくれる。USDCを買っても価格は動かない。単位が一つ増えるだけだ。預けられたドルの額は絶えず動き、1単位の価格は動かない。設計上そうなっている。
広く出回っている二つの見方は、ここで間違える。
「永久にインフレ」は「一定率で希釈され続ける」を意味しない。ドージコインは毎年同じ52.56億単位を、毎年増える母数に対して発行する。だから規則が一度も変わらないまま、新規発行が供給に占める割合は毎年落ちていく。希釈率を一定に保つには枚数ではなく割合を目標に置く必要があり、それを持っていたチェーンはもう持っていない。ポルカドットはほぼ一定の年率で発行していたが、2024年11月にトークン保有者がそれを年1億2,000万DOTの固定に切り替え、さらに上限のない供給そのものを投票で廃した。2026年1月に発効したReferendum 1710は、供給に21億DOTの上限を置き、目標の割合をやめて段階制にした。1年に発行する量は、上限までに残っている枚数の13.14% で、この量を2年ごとに計算し直す。最初の段は2026年3月14日である。§2の最後の列は「規則を変えられるのは誰か」だが、規則を変えられる人たちが、実際にお金の規則を変えたのである。この表の中で、一番はっきりした例である。
上限が守るのは単位の数であって、価格ではない。ビットコインの上限が保証するのは分母が増えるのを止めることであり、分子、つまり全体の価値については、何も保証しない。上限が実際に取り除くのは、価値を失う特定の経路のうち「誰かの裁量で発行されること」の一つだけである。
逆向きには、恒久的に使用不能になったコインが、規則の変更なしに実質的な分母を減らす。記録された事例は象徴的な喪失の総覧が集めている。
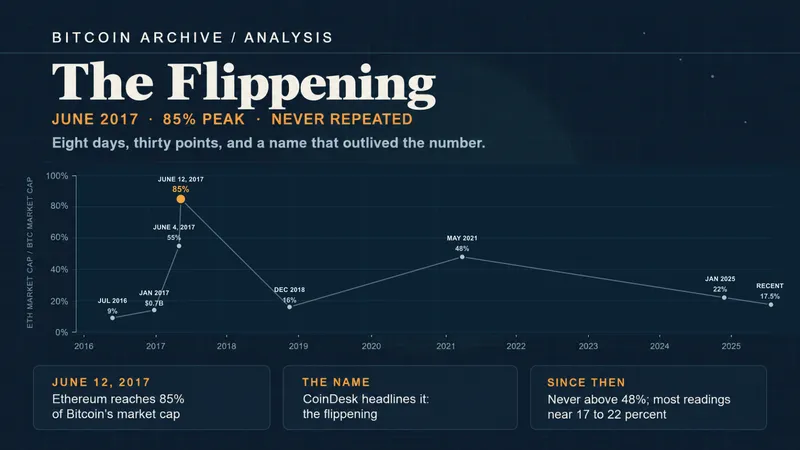
1単位の価格では、一つだけできないことがあり、それが一番よく使われている使い道でもある。通貨どうしを比べることである。ビットコインは2,100万単位で頭打ちになり、XRPは公開時に1,000億単位を生成し、ドージコインは毎年52.56億単位を足す。1兆単位が発行済みで0.2ドルの通貨は、100万単位で200ドルの通貨より大きな資産である。「安いから伸びしろがある」はこの数字が誘う直観だが、算術はそれを支持しない。割り算の分母になる単位数は公開時に選ばれたもので、需要については何も語らないからだ。逆転にもっとも近づいた場面、すなわち2017年6月にイーサリアムがビットコインの時価総額の約85% に達したことは、フリッペニングの分析で別に記録している。
そもそも「値が上がる」ことを意図した設計はあるのか
各設計は1単位の価値がどうなることを望むと述べているか。答えは三つに分かれる。薄められないようにする(上限のあるチェーン群)、そもそも動かさない(ドル連動通貨)、価値は自分の担当ではないとする(性能重視のチェーン群と、ドージコイン)。
この12の設計には、四つ目の組がない。この12のうち、自分のコインが値上がりすると論じている設計文書は、一つもない。上限を持つ企画が論じているのは誰が発行しうるかであって、価格がどこへ向かうかではない。イーサリアムの技術文書が上限を置かない理由として挙げるのは、後から来た者への公平さである。ドル連動通貨が約束するのは値上がりの逆である。そしてドージコインの共同創設者は、発行量と価格の結びつきそのものを、はっきり否定している。発行量と価格について、この記録の中で誰かが言った、一番鋭い言葉である。
ジャクソン・パーマー(International Business Times UKの取材、2014年12月8日)新しいコインは毎日、毎時、毎分、さまざまな設定値と、優れているとかいないとか人が指させる適当な理由をつけて出てくる。そういうものは価格には関係ない。関係するのは売り買いだけだ。
パーマーは、ドージコインは何のためのものかと聞かれて、それと合う答えを返している。
ジャクソン・パーマー(International Business Times UKの取材、2014年12月8日)ドージコインが金融の世界の土台を揺るがす日が来るか。来ない。そもそもそんな意図はなかった。
つまり、値上がりするという話は、仕様書ではなく、持っている人たちが言っているのである。それはこの議論への反論ではない。希少で裁量の効かない資産は、設計者がそう言ったかどうかとは無関係に持つに値しうる。そうした値打ちを、作りの面から論じたのがデジタルゴールドの読みである。またサトシ自身が生産コストについて論じたものは、この歴史の中で、設計者が価格についてじかに考えを述べた、ただ一つの例である。ここで言いたいのは、この二つの主張を分けて受け取るべきだということだ。プロジェクト自身がそう分けているのだから。
§8のトークンは例外で、そこでは論点が裏返る。供給が公開前に発行者へ割り当てられ、手数料収入が価格の向きに関係なく発行者へ入る設計は、価値がどこへ行くかについて極めて明確な見解を持っている。ただしそれは、1単位の価格についての見解ではない。
板挟みと、その下にある疑問
この二つを合わせると、ここまでの分け方は、どちらを選んでも行き詰まる罠になる。
単位が薄まらないように守る設計は、その単位を、持っておく値打ちのあるものにする。そして、持っておく値打ちのあるものは、使われない。これが電子キャッシュの読みが、ピザから決済層まで、ビットコイン自身の歴史を通してたどった機構である。
だが逆も成り立つ。単位を使いやすいままにしておくために発行し続ける設計は、それを溜め込む理由をなくした設計でもある。ドージコインは安く、速く、ちゃんと使える。公開の記録は、その持続的な意義は技術ではなく社会的なものだと結論している。今の地位にあるのは、コミュニティと知名度のおかげで、貨幣としての設計がよい貨幣にしたからではない。ドル連動通貨がもっとも明快な事例で、膨大な量が保有されていながら、作りからして、値上がりを期待して持つ者はいない。
つまり、表の両端は、どちらも、もう一方が目指すものを果たせていない。同じ一つの目標を、二つが下手に実現しているのではない。誰もが選ばずには済まない二者択一の、それぞれの側なのである。
そこから、この比較全体の土台にある疑問が出てくる。ビットコイン・インスティテュートにも、答えは出せない。暗号通貨は、そもそも何のためのものなのか、という疑問である。必要なのが支払いの利便なら、その必要はすでに満たされている。カード網は一日に何十億件も決済しているし、中央集権だからという理由でPayPalを使わない人はほとんどいない。国家に属さない貨幣への需要を正直に書けば、人々がそれを好んでいる、ではない。自分が締め出される側になるまでは要らず、そうなったとたんに、なくてはならなくなる、である。
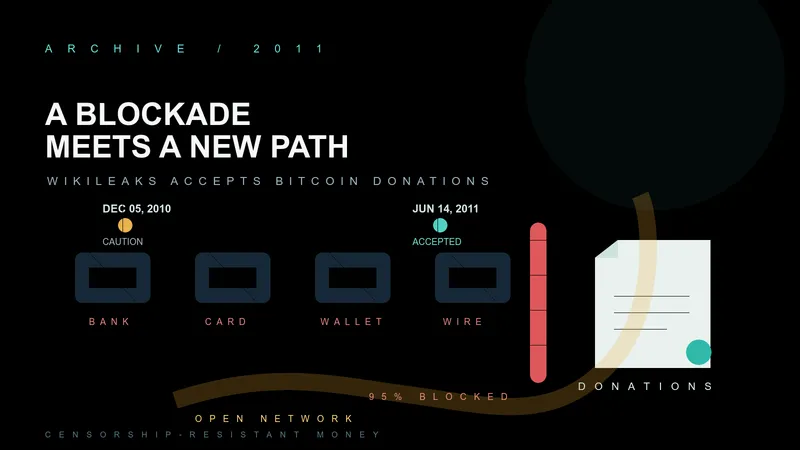
記録された事例が一つある。CableGateが11月28日に始まったあとの2010年12月、Bank of America・Visa・MasterCard・PayPal・Western UnionがそろってWikiLeaksへの寄付を遮断し、収入の推定95% が失われた。そして2011年6月、WikiLeaksはビットコインの受け取りを始めた。この件に、便利さの話は一つもない。求められたのは、「支払いを断れる相手がいないこと」という性質で、それこそが §3で確かめる性質であり、これまでのどの事業者にも差し出せないものである。国家が支える貨幣を売っている当人が、売り手の立場から、同じ需要を語っている。
ジェレミー・アレール(CNBCの取材、2019年8月20日)それがデジタルゴールドという考え方だ。ビットコインを買い集めている機関も、個人も、そう考えていると思う。特に、資本規制を強く心配しなければならない国や環境にいる個人はそうだ。
これは「インターネットのための貨幣」より狭い需要であり、しかも条件つきである。実在し、記録もされていて、そして大多数の人にとっては大多数の日において無関係だ。
そこで、認めたくない結論が残る。そして記録は、その結論の側に傾いている。この分野で取引を動かしているのは、支払いに使えるという性質ではない。価格である。このサイトで保有者数が最大級のコインには、決済用途がまったくない。就任式の三日前に交流サイトの投稿で告知されたトークンを約200万のウォレットが買い、Chainalysisはそのうち76万4,000が損失を抱えていると測っている。ビットコインで初めて実物を買った取引も、いまでは、設計がうまく働いた記録としてではなく、しなければよかった買い物として覚えられている。ドージコインの共同創設者は、供給の設定値は無関係で価格を決めるのは売り買いだけだと言う。ビットコインが引用したb-moneyの著者ウェイ・ダイは、ビットコインの価格の変動の大きさが、日々の通貨としての使いやすさを損なうと述べた。
誰が何のために買ったのかという同じ問いかけは、作った側にも向けられる。そして、そこが気まずいところである。ビットコイン・インスティテュートは動機を断定しない。誰が何を意図したかは記録にない。記録にあるのは、その考えが市場で試されるより前に、誰が何を持っていたかである。リップルの創設者たちと会社は、公開時に全量が生成された供給の大半を握っていた。カルダノは販売した引換券の20% をIOHK・EMURGO・財団に割り当てたと、自ら公開したページに書いている。イーサリアムは公開前の販売を行い、創設者と寄稿者への配分があった。ソラナは、トークン入札の際に11,365,067 SOLの貸付を公衆に伝えていなかったと自ら公表している。いずれの場合も、貨幣についての議論と配分の表は、同じ企画から出た二つの文書であり、貨幣がどうあるべきかを論じているのは前者だけである。
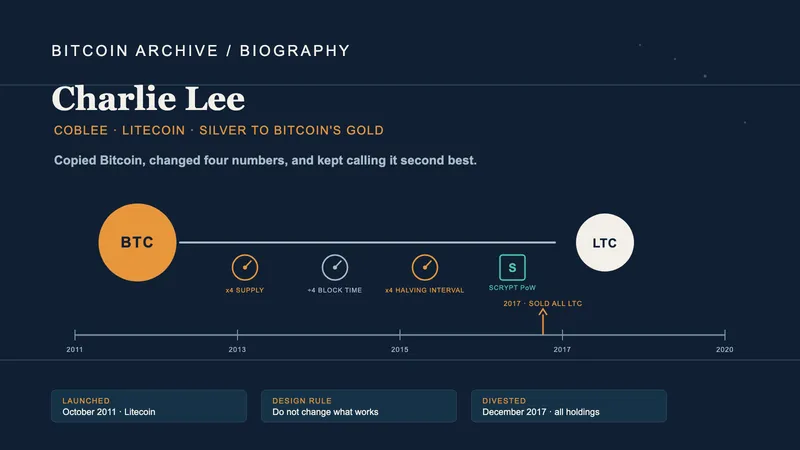
§3の「公平な立ち上がり」の列が、人柄を採点するものではなく、作りを採点するものなのは、そのためである。公開前に配分を受けた創設者は、「この設計は正しいか」と「この設計で自分は儲かるか」を切り離せない。後のほうの答えは、前のほうの答えとは関係なく決まるからである。この記録の中で、その絡まりを意図的に断ち切った創設者はちょうど一人いる。チャーリー・リーは2017年12月に自身のライトコインをすべて売却または寄付し、理由を明言した。保有しながら発言するのは利益相反である、自分は価格に対して影響力を持ちすぎている、と。そういう人が一人しかいなかったということのほうが、その行いそのものより、多くのことを物語っている。
つまり設計は貨幣がどうあるべきかの議論をしていて、市場はその議論にほとんど参加していない。これは議論を退ける理由にはならない。WikiLeaksのような事例のためにこそ、その議論はある。まれだからといって、本当に起きたことでなくなるわけではない。
もう一つ、作る側にも買う側にも当てはまることがある。誰にも奪えない資産を欲しがる度合いは、誰かに奪われそうだと思う度合いで決まる。制度がうまく働いている場所では、今ある送金や支払いの仕組みで足り、その性質は頭の中の話にとどまる。働いていない場所、たとえば支払いを断ち切られたところ、資本の持ち出しが規制されたところ、通貨が買う力の99% を失ったところでは、手に入るのはその性質だけになる。これは人間の本性についての主張ではない。記録が実際に示している、欲しがられ方の形である。同じ設計が、ある国では資産に加える珍しい品で、別の国では逃げ道になるのも、そのためである。
そしてそれは、現在のもっとも奇妙な点も説明する。保有者はもはや、制度に備える個人だけではない。制度そのものが保有者になっている。誰がビットコインを握っているのかは、企業の準備資産、現物の上場投資信託、国の準備が、同じ表の上へ上へと順位を上げてくる様子を記録している。そして、コインを持っても、二つ目の層で言う、プロトコルを思いどおりにする力は少しも手に入らない、と述べている。国は資産を買える。しかし、その資産を持つ値打ちのあるものにしていた性質は、買えない。この区別は、持ち主が十分に偏っても、崩れずにいられるのか。それが、§3のどの行の下にもある、まだ答えの出ていない疑問である。
この食い違いは、設計の議論を退ける理由にはならない。むしろ、どんな比較表を見るときも、チェーンが何のために作られたかと、なぜ買われたかを、分けて考えるべき理由になる。チェーンが何であろうとして作られたかは、なぜ誰かがそれを買ったかを説明しない。
2 12のチェーンは実際に何で分かれているか
このサイトに繰り返し現れる、ビットコイン以外の12チェーンを、ビットコインを基準行として並べる。供給はここでは六つの軸の一つとして並ぶ。発行の設計だけを、15の通貨について比べたものは、固定供給と自動調整の比較にある。
| チェーン | 供給 | 合意形成 | 初期配分 | 台帳の可視性 | 規則を変えられるのは誰か |
|---|---|---|---|---|---|
| ビットコイン | 2,100万枚の上限 | プルーフ・オブ・ワーク | ブロック1から採掘、事前配分なし | 公開・仮名 | ノード運用者・マイナー・寄稿者のゆるやかな合意。主体は存在しない |
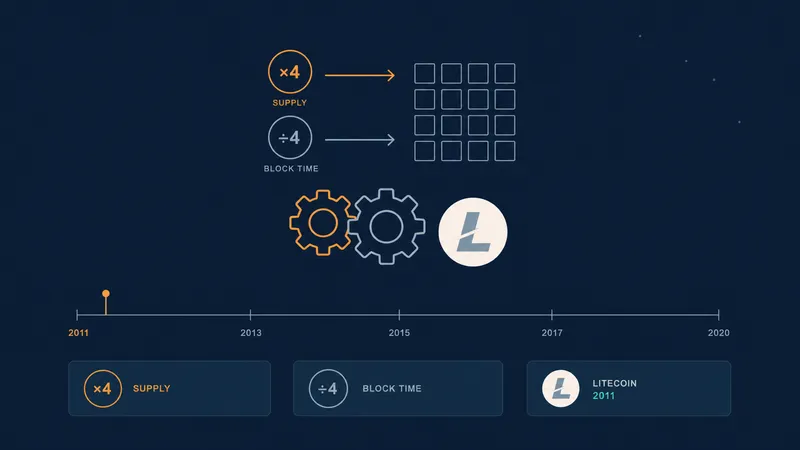
| ライトコイン | 8,400万枚の上限 | プルーフ・オブ・ワーク (Scrypt) | 採掘。事前配分は150枚のみ | 公開 | 寄稿者。創設者は公に活動中 |
| ドージコイン | 上限なし。年52.56億枚を永久に | プルーフ・オブ・ワーク、ライトコインと結合採掘 | 採掘 | 公開 | 寄稿者。共同創設者は公に発言 |
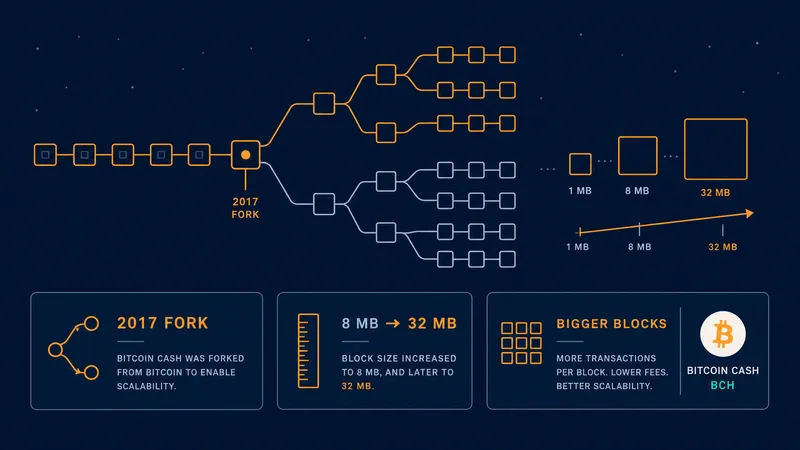
| ビットコインキャッシュ | 2,100万枚の上限 | プルーフ・オブ・ワーク | 2017年の分岐時点のビットコインの状態を継承 | 公開 | 実装ごとの開発集団。その後さらに二度分裂 |
| ビットコインSV | 2,100万枚の上限 | プルーフ・オブ・ワーク | 2018年の分岐時点のBCHの状態を継承 | 公開 | クレイグ・ライトのnChain主導 |
| イーサリアム | 上限なし。発行と手数料の焼却 | 2022年以降はプルーフ・オブ・ステーク | 2014年の公開販売と創設者・寄稿者への配分 | 公開 | イーサリアム財団が調整する提案手続き |
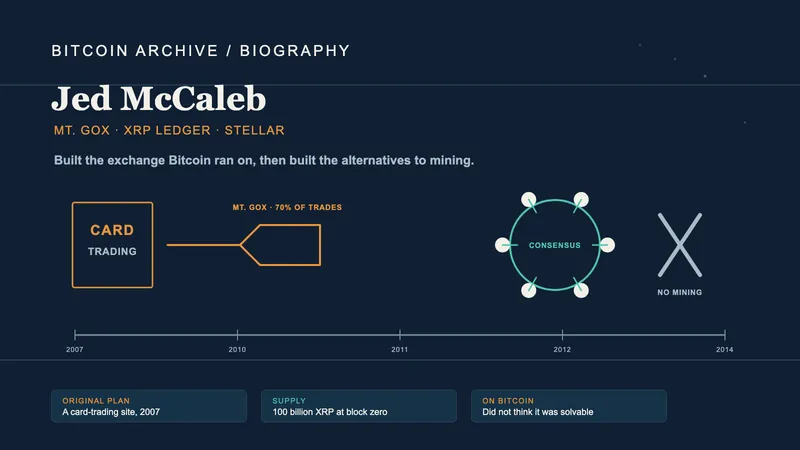
| XRP | 1,000億枚。公開時に全量生成 | 検証者の合意 (採掘なし) | 事前生成。大半を創設者とリップルが保有 | 公開 | リップル社と検証者一覧 |
| カルダノ | 450億枚の上限 | プルーフ・オブ・ステーク (Ouroboros) | 2015 ~ 17年の引換券販売。20% をIOHK・EMURGO・財団へ | 公開。付帯情報は任意 | 三つの調整組織とチェーン上の投票 |
| ソラナ | 上限なし。逓減する発行率 | プルーフ・オブ・ステークとProof of History | 事前配分。財団と投資家への割当 | 公開 | ソラナ財団とSolana Labs |
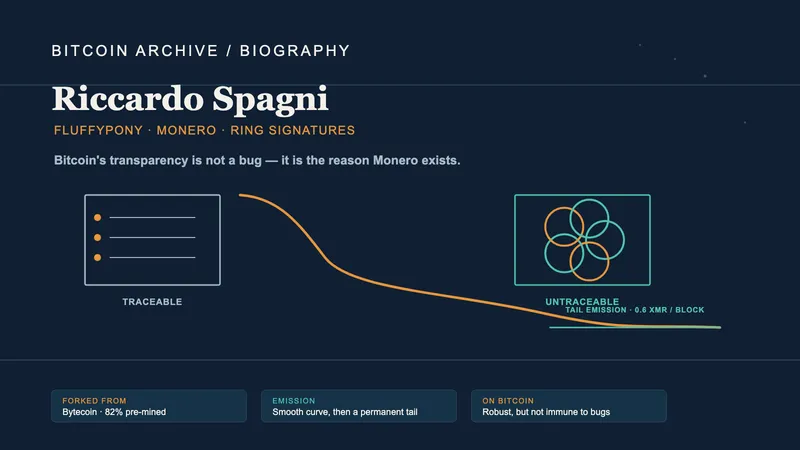
| モネロ | 1,840万枚+毎ブロック0.6枚を永久に | プルーフ・オブ・ワーク (RandomX) | 採掘。事前配分なし | 既定で不可視 (リング署名・金額の秘匿) | 寄稿者。プロトコル権限を持つ財団は存在しない |
| ポルカドット | 2026年1月以降、21億枚の上限 | 指名式プルーフ・オブ・ステーク | 2017年の販売とWeb3財団への配分 | 公開 | トークン投票によるチェーン上の統治 |
| USDT (テザー) | 発行体の準備資産次第 | 該当なし。他チェーン上のトークン | 法定通貨と引き換えに随時発行 | 公開 | Tether社 |
| USDC (Circle) | 発行体の準備資産次第 | 該当なし。他チェーン上のトークン | 法定通貨と引き換えに随時発行 | 公開 | Circle社 |
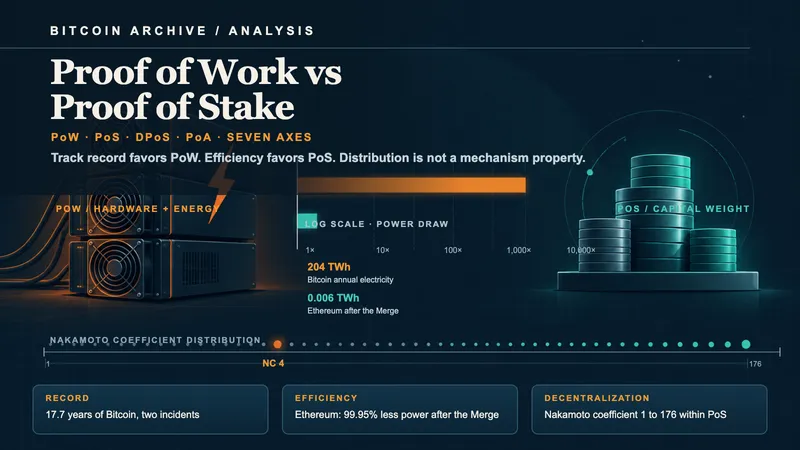
この一群を分ける列は、供給でも合意形成でもない。最後の列である。この表のうち、ビットコインとモネロ(条件つき)を除くすべての行に、名前を挙げられる誰かがいて、その誰かは、説き伏せられることも、裁判所に呼び出されることも、買い取られることも、すげ替えられることもある。これは不祥事ではない。表に並ぶ用途の大半にとっては要件でさえある。ただ、この分野が、そのすぐ隣に作られた金融の仕組みと一番見分けがつかなくなるのが、この軸なのである。合意の方式の列そのものは、プルーフ・オブ・ワークとプルーフ・オブ・ステークの比較が測った数字で扱っており、そちらも、反対の側から、同じ最後の列にたどり着く。
3 六つの構造的特徴を当てはめる
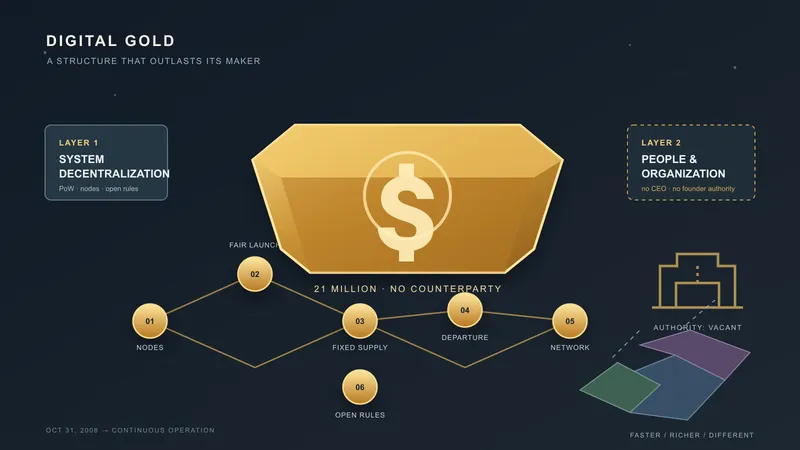
デジタルゴールドの分析は、六つの構造的特徴を定め、ビットコインが今の位置にあるのは、その六つを同時に満たしているからだ、と論じている。定義はそちらにある。
凡例(この表のみ)。 満たす・ 部分的、または争いがある、または但し書き付きで満たす・ 満たさない。この記号は点数ではない。 の数を合計してはいけない。六つの特徴は独立でも等価でもなく、いくつかは互いに緊張関係にある。素早い改良を望むチェーンは構造上4を持てないが、それは失敗ではなく設計上の判断である。行の印を足し合わせて読むと、六つの特徴がその一部になっている議論を、まるごと見落とすことになる。
| チェーン | 1システムの分散 | 2人・組織の分散 | 3公平な立ち上がり | 4創設者の離脱 | 5固定供給 | 6先行者 |
|---|---|---|---|---|---|---|
| ビットコイン | ||||||
| ライトコイン | 創設者は活動中だがプロトコルを握る組織はない | |||||
| ドージコイン | ハッシュレートを結合採掘に依存 | 共同創設者は論者として活動 | 二人とも一度退いて発言者として戻った | 上限なし | ||
| ビットコインキャッシュ | 実装集団に名前のある責任者がいる | 状態を継承。新規発行はなし | ||||
| ビットコインSV | 低ハッシュレート、再編成が頻発 | 状態を継承 | ||||
| イーサリアム | 財団と活動中の創設者 | 公開前の販売 | 上限なし | |||
| XRP | 選定された検証者一覧 | 企業が管理 | 全量を事前生成 | 総量は固定だが発行体が保有 | ||
| カルダノ | 2021年3月までIOGの中核ノードもブロックを生成 | 三組織と活動中の創設者 | 販売に加え20% の配分 | |||
| ソラナ | 検証者に高い機材要件 | 財団と活動中の創設者 | 事前配分 | 上限なし | ||
| モネロ | プロトコル権限を持つ財団がない | 事前配分なし | 仮名の考案者は不在、後任は公然 | 上限の後に恒久的な末尾発行 | ||
| ポルカドット | 財団と活動中の創設者 | 販売と配分 | 2026年に上限。ただし投票で決めたものは投票で変わる | |||
| USDT / USDC | 発行体が決める |
目を引くのは、モネロの行である。公平な立ち上がり、支配する組織の不在、システムの分散という三点で、この表の12チェーンの中ではビットコインと一致する唯一のものである。分かれるのは供給で、上限ではなく恒久的な末尾発行を選んだ。発行が尽きた後も安全性の費用を払い続けるための、意図的な選択である。同じ論点に別の答えを返しただけであり、何を手放すかを正確に理解した人々によるものだ。理由はリカルド・スパーニの記録が扱う。
4 ドル連動通貨は同じ範疇にない
USDTとUSDCは、構造的特徴がすべて になる。これは批判ではなく、範疇の取り違えの訂正である。法定通貨に連動するドル連動通貨は、ブロックチェーンで送れるようにしたドルである。供給は発行体の準備資産に従い、安定は貸借対照表に依存し、発行体は残高を凍結できる。CENTREの技術文書自身がそう書いている。ドル連動通貨をめぐる議論の多くは、この一文を読めば終わるはずである。
(CENTREのホワイトペーパー)この手法は分散してはいるが、完全に中央を持たないと称するものでも、それを目指すものでもない。
ドルへの連動も、一つの設計ではない。違うのは、誰が、どんな義務を負って、その連動を保証しているかである。USDCの準備構成は自主的な開示の産物だった。2021年にはコマーシャルペーパーと社債を抱え、その後に現金および現金同等物へ移した。統治体のCENTREは2023年に解散したが、保有者の同意は要らなかった。
もう一方に、法律による型がある。日本の改正資金決済法は円建てのドル連動型を登録制度の下に置き、JPYC株式会社は2025年8月18日に資金移動業者として登録され(関東財務局長第00099号)、「裏付け資産は日本円(預貯金および国債)によって保全します」と述べている。発行開始は2025年10月27日である。準備の規則が会社の方針なのか免許の条件なのかは、上の構造上の判定を変えない。発行主体は依然として存在し、依然として残高を凍結できる。変わるのは、発行する側が考えを変えたときに、約束がどれだけ守られるかである。それは別の軸だが、確かにある軸である。
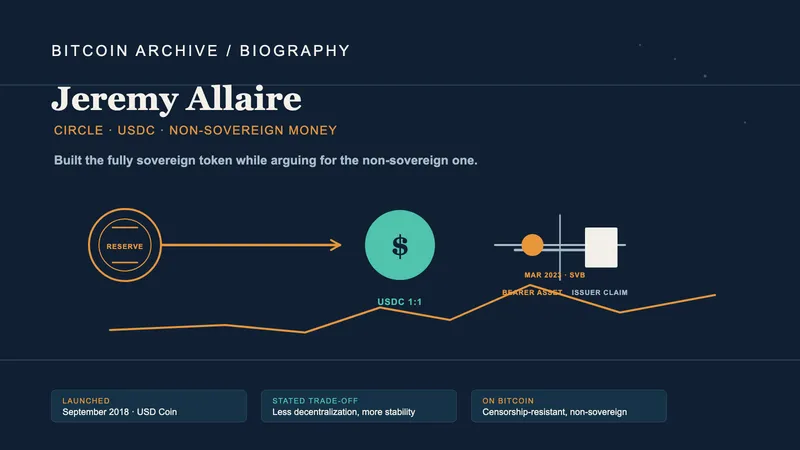
この取引で買えるのは、ビットコインが提供しないもの、すなわち家賃の計算に使う通貨に対して動かない単位である。その代わりに、§3のすべての性質を手放すことになる。ジェレミー・アレールの記録は、得るものと手放すものの両方を、一番はっきり語っている。国家に属さない資産を擁護しながら、国家が支える資産を売っているからだ。
5 各チェーンがなぜその設計を選んだか
§2の設計にはそれぞれ、作った当人が公にした理由がある。以下は要点で、詳細はそれぞれの記録にある。
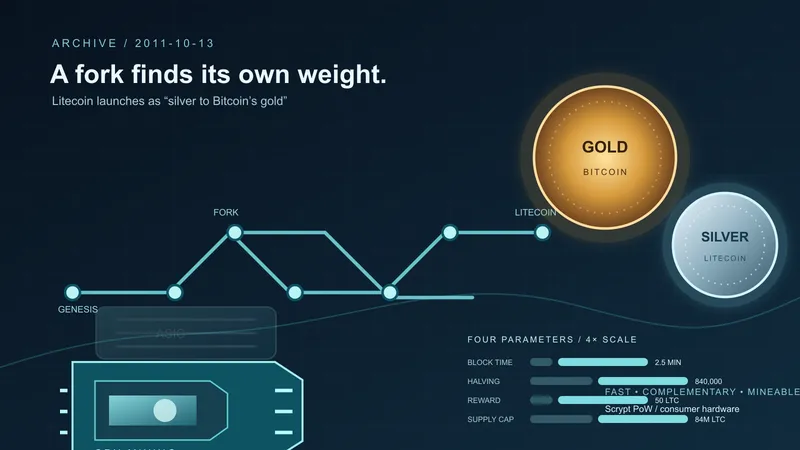
- ライトコイン。 チャーリー・リーは変更を最小限にすることから始めた。「正当な理由がない限り、(ビットコインで) 動いているものを変えない」。変えたのは四つで、プルーフ・オブ・ワークの関数と、それぞれ4倍か4分の1にした三つの数である。パラメーターの全一覧はライトコインのローンチエントリーにある。
- ドージコイン。 ジャクソン・パーマーは、値上がりするかという前提そのものに乗らなかった。このチェーンに技術文書はなく、共同創設者は供給の設定値が価格を決めるわけではないと公に主張している。
- イーサリアム。技術文書が上限を置かない選択を名指しで述べ、恒久的な線形発行のほうが後から来た者に公平だという理由を挙げている。その後の三度の改定は固定供給の分析がたどっている。
- XRP。 ジェド・マケーレブと共同創設者たちは、裁判所が争いのない事実として要約したとおり「ビットコインのブロックチェーンに対し、より速く、より安く、よりエネルギー効率の高い代替物」を目指し、公開時に供給の全量を生成した。
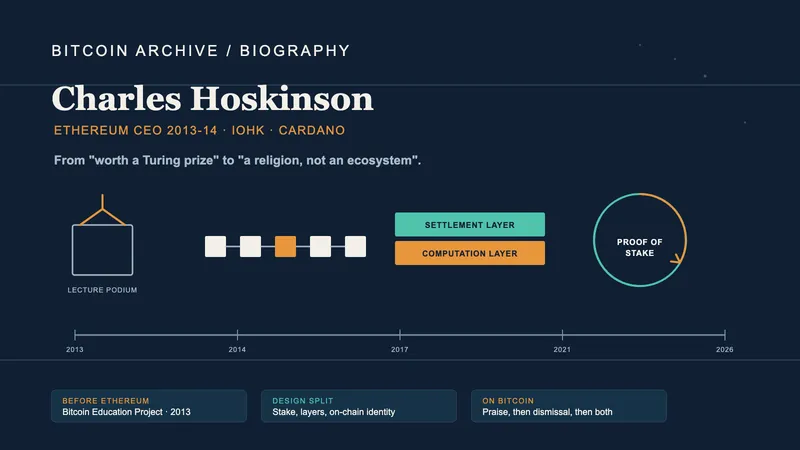
- カルダノ。 チャールズ・ホスキンソンの企画は、ビットコインが「安定した識別子・付帯情報・評判」を捨てたことを挙げ、自分たちはそれをまねない、とはっきり書いている。そのうえで、決済と計算を意図的に分けている。
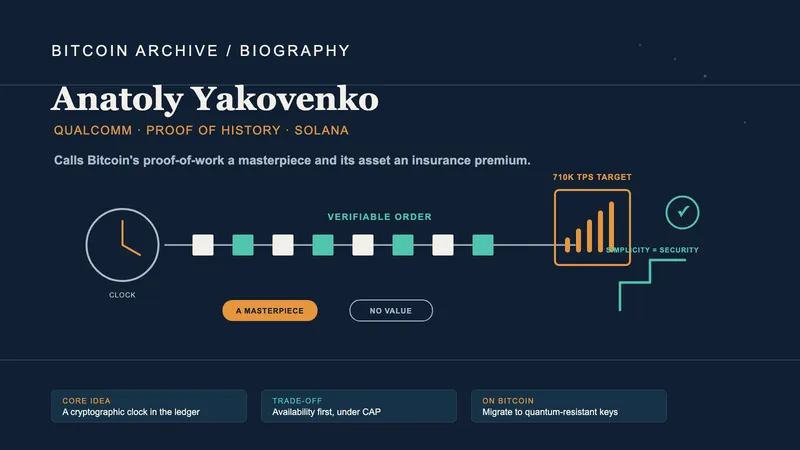
- ソラナ。 アナトリー・ヤコベンコの技術文書は、皆で共有する時計がないことを行き詰まりの元と見定め、それを解くために一貫性より可用性を選ぶと述べている。
- モネロ。 リカルド・スパーニが保守してきたチェーンは、ビットコインが「追跡不能性の要件を満たさない」と書く方式を実装し、半減の設計を貨幣上の特徴ではなく安全性の危険として扱う。
- USDC。 ジェレミー・アレールの設計は四つの候補から法定通貨担保型を選び、その技術文書は分散を代償として名指ししている。
八つの例に共通する型は一つである。どれもビットコインの特定の設計判断に対する具体的で論拠のある異議であり、どれも変更のために特定の代償を受け入れている。そしてどれも、ビットコインが機能していないという主張ではない。
6 創設者たちはビットコインについて何を語ったか
発言の多い創設者については、七つの伝記が、出典を付けて記録を集めている(チャーリー・リー、チャールズ・ホスキンソン、アナトリー・ヤコベンコ、ジェレミー・アレール、リカルド・スパーニ、ジェド・マケーレブ、ジャクソン・パーマー)。
並べて読むと、擁護派と否定派には分かれない。繰り返し出てくる形は、もっと狭く、もっと奇妙である。技術の面では手放しでほめながら、作りの面では具体的に異を唱える。その二つを、同じ人が、しばしば同じ取材の中で言っている。ヤコベンコはプルーフ・オブ・ワークを「優雅さと単純さで言えば傑作」と呼び、別の場では資産としては保険以上の「価値はない」と述べる。ホスキンソンは2018年にサトシの仕事を「チューリング賞に値する」と言い、2024年にビットコインを「宗教であってエコシステムではない」と言い、その半年後にインターネットにおける価値の保存手段だと述べている。初期のビットコイン取引の大半が通った取引所を作ったマケーレブは、あの論文を読むまで二重支払いが解けるとは思っていなかったと語る。
残る三人が残した記録はそれより短い。
- ギャヴィン・ウッド (ポルカドット、イーサリアム共同創設者) は電力面と処理面の両方から異議を述べている。ビットコインは「自分を守るためだけに、どこかの小国の消費量に相当する電力を使い果たしている」と言い、平均は10分でも実際には承認に一時間かかることがあると指摘する。
- クリス・ラーセン (リップル共同創設者) は2021年4月、プルーフ・オブ・ワークを「見事に設計された技術だが、今日の世界では時代遅れになりつつある」と書き、その変更は「ビットコインが世界の支配的な暗号通貨であり続けるために決定的に重要だ」と論じた。競う相手としての主張ではなく、助言の形をとった異議である。
- ブラッド・ガーリングハウス (リップル最高経営責任者) は2018年に、ビットコインは事実上少数の中国の採掘事業に支配されていると述べ、2020年には「価値の保存手段としてのBTCには強気だが、決済用としてはそうではない」と語った。これは、ビットコイン自身の歴史を通して続いている、電子現金かデジタルゴールドかという分かれ目と、同じものである。
7 アルトコインは何種類あるか
同じ日に二つのデータ会社に聞くと、答えが三桁も違う。どちらも誤りではない。数えている対象が違う。
| 出所 | 数 | 何を数えているか | 時点 |
|---|---|---|---|
| CoinGeckoトップページ | 1万7,825 | 掲載を審査した一覧に載っている銘柄 | 2026-07-26 |
| CoinGecko全体チャート | 1万6,775 | 1,509取引所にまたがる追跡銘柄。同じサイトの別ページ、同じ日 | 2026-07-26 |
| CoinMarketCapトップページ | 5,477万 | 掲載の審査の有無を問わず、見つけたすべての資産 | 2026-07-26 |
| CoinMarketCapの全体指標API | 2,941 | 同社内部の「稼働中」の数 (active_cryptocurrencies) | 2024-10-11 |
CoinMarketCapは理由をそのまま書いている。「我々の考えは、データは常に過剰に提供すべきだというものである (検閲し取り締まるのではなく)」。この考え方で作った一覧は、チェーンの上にあるトークンを数える。載せるかどうかを選んで作った一覧は、誰かが載せる値打ちがあると判断したトークンを数える。前者はブロックスペース(チェーンに書き込まれるもの)の性質であり、後者は編集上の判断である。実際の下限を決めているのは、誰でもトークンを作れる発行の場で、pump.fun一つで2026年6月までに1,190万を超えるトークンを鋳造していた。CoinGeckoの一覧全体の数百倍にあたる。
そのほとんどは続かない。ここでも測定は定義に依存する。pump.funのトークンについて、CoinGecko Researchは68.67% が公開当日に最後の取引を記録したとし、学術的な調査は、実際の市場に到達する割合を0.63% としている。2017年前後のICOについては、Satis Groupの評価が約78% を詐欺と判定し、取引所で取引されたのは約15% だった。Boston Collegeの調査では、資金調達も上場もしなかった企画の83% が不活発になったのに対し、両方を達成した企画では16% だった。消えた通貨の合計を出そうとする一覧どうしでも、数が一桁違う。それぞれが自分なりの定義を使っているからである。
レイ・ディリンジャーは、公開の前にビットコインのブロックチェーンのコードを確かめた人である。そのあとに続いたアルトコインを見てきたディリンジャーは、2017年9月に、自分の見積もりを書いている。上記のSatis Groupの調査よりほぼ1年早く、対象とする母集団も異なる。ICOに限らず、アルトコイン全体についての見積もりである。ディリンジャーの数えでは、同じプロトコルを使う短命の暗号通貨が3,000以上立ち上げられ、そのほとんどはもう存在しない。作り手については、「少なくとも4分の3は、自分のしていることが人をだますことだと知っている」と書いた。巻き添えについて案じたのは、「こうした詐欺師や、いい加減な連中のただ中のどこかに、本当によい考えもいくつかあって」、それが「火に巻き込まれて焼けてしまう」ことだった。
だから、「アルトコインは何種類あるか」と聞かれたら、正直に答えるには、聞き返すしかない。取引されているもののことか、一覧に載っているもののことか、ただ存在しているもののことか。この但し書きなしに出された数は、出した本人も何と決めていない何かを測っている。そして、数えている範囲の違う数どうしは、比べても、足し合わせてもいけない。
8 一番極端な例 — 大統領が出すトークン
§7の、トークンを作る場の数字が示しているのは、工場のように大量に作る流れである。その流れで何ができるのかを、一番はっきり見せた例が、2025年1月に現れた。事実は発行者自身が公表している。
2025年1月17日、就任式の三日前に、ドナルド・トランプは自身のTruth Socialの口座でトークンを告知し、その配布元へ支持者を誘導した。配分は、こう書かれている。
(トークンの公式サイト、2025年1月17日)トランプ・オーガニゼーションの関連会社であるCIC Digital LLCと、Fight Fight Fight LLCが、3年間の解除予定に従うかたちでTrump Cardsの80% を保有する。
10億枚のうち2億枚が公開時に放出された。時価総額はおよそ二日で150億ドル近くまで上がった。CoinGeckoは2025年1月19日の最高値73.43ドルを記録している。2026年7月下旬の取引値は1.57ドル前後である。ただし最高値は出所によって食い違い、CoinDeskは初日の高値を77.26ドル、Fortuneは最高値を75.35ドルとしている。この種のトークンの公開をめぐる数字が、どれほど定まらないかを示す、小さな例でもある。Chainalysisは、購入したことのある約200万のウォレットのうちおよそ76万4,000が損失を抱える一方、58のウォレットが合計11億ドルの利益を得たとしている。発行者側については、2025年5月時点で取引手数料収入が3億2,000万ドル、トランプ本人の資産公開ではこのトークンだけで6億3,600万ドルと報じられた。
同じ急騰と急落を、数か月のうちにたどった例が、ほかに三つある。アルゼンチン大統領は2025年2月にLIBRAを宣伝し、価格は40分で2,000% 超上昇した後、時価総額は数時間で45億ドルから約2億ドルへ落ちた。チェーン上の分析は、十に満たないウォレットが8,740万ドルを現金化したと特定している。MELANIAは最高値から98% 超下落し、供給の90% 超が内部者とみられるウォレットに保有されていた。中央アフリカ共和国の大統領が宣伝したトークンは、約24時間で96.7% 下落した。
トランプとミレイには、二人とも、ビットコインについて発言した記録もある。そして一人は、ビットコインについての立場を、トークンを出すより前に変えていた。トランプは2019年にビットコインを退けており、5年後にCNNが本人に突きつけたのは、暗号通貨は「何の裏付けもない」という言葉だった。そのトランプが、のちには、国の戦略としてのビットコインの準備と、政府が持つコインを決して売らないことを約束し、さらに次のように約束した。
ドナルド・トランプ(ナッシュビルのビットコイン会議での演説、2024年7月27日)採掘も、鋳造も、製造も、米国でやってほしい。
トランプのトークンが出たのは、このナッシュビルの演説の六か月後である。
ミレイの立場は、世間のイメージより前からあり、しかも範囲が狭い。中央銀行制度を詐欺だと呼び、ビットコインを「貨幣が本来の創り手である民間部門へ戻ること」と評してきたが、実際の政策はドル化であり、彼の下のアルゼンチンがビットコインの採用へ動いたことはない。この言葉のせいで、ミレイはビットコインを支持していると見られてきたが、報道は、その違いをはっきり書いている。
規制上、この範疇は証券としての保護の外にある。SECの職員声明は2025年2月、この種のミームコインは証券に当たらないと述べた。ただしこの声明に法的拘束力はなく、詐欺は別の法律で引き続き問える。同年5月には現職の委員が業界の聴衆にこう述べている。「これらにSECの保護があると期待しているなら、期待すべきではない」。著名人による宣伝について判断が下された唯一の先例は、開示なしの有償宣伝をめぐる2022年のキム・カーダシアンとの和解のままである。
ビットコイン・インスティテュートは、これらの出来事を記録するが、その裏にある意図については何も言わない。言えるのは、作りのことである。作りについてまず言えるのは、これらがどれもチェーンではない、ということだ。四件とも、ソラナ上で鋳造されたトークンである。ソラナは §2に、発行規則と合意形成の仕組みと、自分の貨幣が何のためのものかという公開された主張を持って並んでいる。しかし、その台帳の上で作られたトークンは、そのどれも受け継がない。そうしたトークンの発行量は、発行の予定ではなく、発行者が選んだ数である。だから、§3で確かめる性質は、作りの上から、すべて欠けている。供給は公開前に発行者へ割り当てられ、発行者は名前のある主体であり、公開はその主体自身が告知し、手数料収入は価格の向きに関係なくその主体へ入る。ビットコインが立ち上がったときの条件と、ちょうど正反対であり、しかもいまや、その過程は一日に数万回動かせるほど安い。
9 本エントリーの限界
- 投資助言ではなく、予測でもない。価格目標も順位づけも「どれが勝つか」もない。固定の供給と調整できる通貨を比べた分析は、発行の設計がうまくいったかどうかは、まだわからない、としている。ここでも同じである。この「順位をつけない」という姿勢を、別の角度から試した実験がある。AI投資調査は同じ疑問を5つの独立したAIシステムに投げ、その回答理由を一次資料で検証した。
- 技術的な性能比較ではない。処理量・手数料・遅延は版が変わるたびに動く。その表は数か月で誤りになる。上で選んだ軸は、公開時に決まるがゆえに滅多に動かないものである。
- 網羅の主張ではない。少なくとも数千万はある銘柄の中から、12のチェーンを選んだ理由は、一つだけである。このサイトに収めたビットコインの記録に、繰り返し現れるチェーンだからだ。
- 創設者への判定ではない。伝記が集めているのは、出典と日付つきで、その人が何を言ったかである。発言どうしが食い違う場合、食い違いは解消せずに記録する。
はっきり言える結論は一つだけで、それは、§7から必然的に出てくるものである。暗号通貨が何種類存在するかに依存する議論は、用語を定義していない議論である。そしてこの領域の議論の大半は、賛否どちらでも、まさにそこに依存している。