
この方式は、発行されたトークンに、いつでも全額の裏付けとなる準備があることを証明するために、ビットコインの台帳、準備金証明、その他の監査手法を用いる。
テザー社は2016年6月、『Tether: Fiat currencies on the Bitcoin blockchain』(ビットコインの台帳上の法定通貨) と題したホワイトペーパーにこの一文を書いた。会社はその時点で、すでに2年前から活動していた。2014年7月、ブロック・ピアース、リーヴ・コリンズ、クレイグ・セラーズの3人が「リアルコイン」という社名で創業した。セラーズは、Mastercoin Foundationの最高技術責任者でもあった。この財団は、ビットコインを土台にしたトークンのプロトコルを運営しており、そのプロトコルは後にOmniと改名される。最初のトークンはリアルコインの名で、2014年10月6日にビットコインのブロックチェーンそのものへメタデータとして書き込まれて発行され、同年11月に名は「テザー」に改められる。最初のトークンから11年後の2025年9月1日、テザー社は、そのビットコインの台帳でのUSDTの発行と償還を終えた。USDTは、ビットコインの台帳で生まれ、そしてビットコインの台帳から出ていったことになる。
ホワイトペーパーに書かれた設計
ホワイトペーパーは、自らの構造を三層に分けて、自分の言葉でこう説明している。
(テザーのホワイトペーパー、2016年6月)第一の層はビットコインのブロックチェーンである。テザーの取引台帳は、合意の仕組みをビットコインの中に組み込んだOmniを通じて、メタデータとしてビットコインのブロックチェーンに埋め込まれる。
第二の層はOmniで、「ビットコインのブロックチェーンに埋め込まれたメタデータとして表されるデジタルトークンを、付与(作成)し、取り消す(破棄する)」ことができるプロトコルだった。第三の層がテザー社そのもので、法定通貨を預かって払い戻し、対応するトークンを発行・失効させ、準備資産を保管する。台帳の両側で、1ドルがトークンになるか、トークンが再び1ドルに戻るかを決めるのはこの会社だった。ホワイトペーパーはこの仕組み全体の要点を、そのまま書いている。
(テザーのホワイトペーパー、2016年6月)フロー図が伝える中心的な考え方は、テザー社だけがUSDTを流通に加え(発行し)、流通から除く(破棄する)権限を持つという一点であり、これがシステムの支払能力を維持する主要な手段である。
この説明のどこにも上限はない。ビットコインとその系譜の通貨は、発行の予定や上限をめぐって争ってきた。USDTは違い、上限が提案されたことさえない。供給は式で決まるものではない。その日のテザー社の準備資産をそのまま映す鏡であり、発行も償還も、この一社の判断だけで動く。ホワイトペーパーは、この仕組みを非中央集権に見せかけてはいない。
(テザーのホワイトペーパー、2016年6月)我々の実装が完全には非中央集権的でないことは承知している。準備資産の中央集権的な保管者としてテザー社が機能せざるを得ないからだ(もっとも、流通するUSDT自体は非中央集権的なデジタル通貨として存在する)。
さらにホワイトペーパーは、ほかの誰かに指摘される前に、自分がどこで崩れうるかを自分で並べている。
(テザーのホワイトペーパー、2016年6月)我々は破産するかもしれない。我々の銀行が支払不能に陥るかもしれない。我々の銀行が資金を凍結または没収するかもしれない。我々は準備資金を持ち逃げするかもしれない。
文書はこの四つの横に、五つ目の危険も挙げていた。すべてを一か所に集めて、そこが壊れれば全体が止まる形にしてしまうことだ。会社は自ら、営業を始めて2年の時点で、五つの弱点を認めて公表した。そのうち一つは、3年もたたずに現実になる。
発行、償還、そしてビットコインの台帳からの移行
発行と償還は、ホワイトペーパーの設計どおり一社の窓口を通る。だが、その窓口を実際に利用できる保有者は、ごくわずかだ。理由は会社自身の手数料表に書いてある。直接の依頼には承認済みの口座が要り、承認するかどうかはテザー社の「単独の裁量」による。本人確認には、返金されない150ドルの手数料がかかる。発行でも償還でも、最低額は10万ドルである。手数料は、発行では0.1%、償還では1,000ドルと0.1% のうち高いほうになる。この線に届かない利用者は取引所で売買する。取引所で売り買いされるのは、直接の発行と償還ですでに決まった供給であり、その利用者は、供給を決める仕組みには触れない。供給を増減できるのは、10万ドルを用意できる承認済みの口座と、テザー社自身だけだ。
その仕組みが動く台帳も移った。USDTがOmniを通じてビットコインだけにあった期間は、3年に満たない。テザー社は2017年11月にイーサリアム上のトークンを初めて発行し、2020年5月には、イーサリアムがテザーの供給の最大の割合を占めていた。同年2月からだけで、3.5億枚近いトークンがイーサリアムで発行されていた。一方、Omniの供給は12か月で半分以上減っていた。テザー社自身の透明性の報告によれば、いま流通するUSDTはおよそ1,840億ドルで、暗号資産の時価総額では全体の3位にあたり、10のブロックチェーンでネイティブに発行され、ブリッジ版はさらにいくつかのチェーンにある。Tronとイーサリアムの二つだけで供給のおよそ97% を占め、それぞれにおよそ890億ドルずつある。Tron一つで全体の半分弱である。ホワイトペーパーが前提にしていたOmni Layerには、USDTはもう1枚も残っていない。テザー社は他の4つのブロックチェーンとともに、そこでの新規発行と償還を2025年9月1日に終えた。
ホワイトペーパーが触れなかった凍結の機能
2016年のホワイトペーパーは、「我々の銀行が資金を凍結または没収するかもしれない」を、テザー社自身が被りうる危険として挙げている。テザー社がほかの誰かの資金を凍結することには触れていない。当時は、それができなかったからだ。その後に発行されたUSDTのスマートコントラクトには、元の設計になかった三つの関数がある。アドレスの送金と受け取りを止めるaddBlackList、それを解くremoveBlackList、そして凍結されたアドレスの残高を永久に焼却するdestroyBlackFundsだ。三つの関数を呼べるのは、テザー社内部のマルチシグ・ウォレットだけで、呼び出しはどれもチェーン上の公開の取引として残る。凍結が記録に残らない形で行われることはない。
この権限は実際に使われている。2025年6月、テザー社は、USDT約2億2,500万ドルの押収に協力したことを米司法省から認められた、と発表した。押収されたのは、複数の国にまたがる恋愛詐欺(いわゆる「ピッグ・ブッチャリング」)の組織に結びつく資金である。同社の説明では、これは、同社が55を超える国の255を超える法執行機関と協力して、これまでに凍結・阻止してきた27億ドル超のうちの一件である。2025年だけでも、あるブロックチェーン・セキュリティ企業の分析では、イーサリアムとTronで凍結されたUSDTは12億6,000万ドルにのぼり、凍結されたアドレスは4,100を超える。大半はTron上のアドレスで、1件あたりの平均残高はイーサリアム上のほうが大きい。この12億6,000万ドルの半分を少し超える分は、止められただけでなく、そのまま焼却された。
ビットコインでは、アドレスに送られたコインは、そのアドレスの持ち主があとで何をしようと、鍵を持つ者が使える。USDTには、それに当たる保証がない。ホワイトペーパーがこの点に何も触れていないことが、そのことをよく表している。凍結のスイッチは、公表された設計に一度も入っていなかった。
準備資産 — 監査ではなく証明
準備資産についてのホワイトペーパーの元の約束は、具体的だった。「専門の監査人が、我々の基礎となる銀行残高と資金移動の明細を定期的に検証し、署名し、公表する」。いま行われているのは、それとは違う。テザー社が四半期ごとに公表するのは、BDOイタリアによる証明(アテステーション)だ。ある時点で準備資産が主張どおりの額と一致したことを確かめる報告であって、期間を通じてその数字の背後の統制を調べる監査ではない。四大会計事務所がテザー社の帳簿を監査したことは一度もなく、2024年4月、最高経営責任者のパオロ・アルドイノは、その理由を、公に残っている中では最も率直な言葉で語っている。
パオロ・アルドイノ(DL Newsの記事、2024年4月18日)あなたが四大会計事務所で、銀行業界まるごと、10万社もの顧客を抱えているとする。ステーブルコインの数社のために、その顧客を危険にさらす理由がどこにあるだろうか。
証明と監査の隔たりは、一度すでに現実になっている。2018年から2019年にかけて、テザー社とビットフィネックス(同じ親会社の下にある関連会社)は、パナマの決済業者クリプト・キャピタルに預けた8億5,000万ドルへのアクセスを失った。ニューヨーク州司法長官は、両社がこの穴を埋めるために準備資金を互いのあいだで動かし、投資家に開示していなかったと認定した。2021年2月の和解では、1,850万ドルを支払い、不正は認めず、以後2年間は準備資産の構成を四半期ごとに報告することが求められた。和解に際し、司法長官は、ホワイトペーパーが起きないと約束していたことが起きていたと、はっきり述べた。
レティシア・ジェームズ(ニューヨーク州司法長官の声明、2021年2月23日)テザーが自社の仮想通貨を常に米ドルで全額担保していると主張していたのは、嘘だった。
アルドイノが語るビットコイン
テザー社はビットコインと競わず、ビットコインを持つ。2023年5月、同社は純実現営業利益の最大15% を定期的にビットコインの購入に充てると発表した。買ったビットコインは準備資産に加えるが、その額は同社のいう「株主資本のクッション」の範囲内にとどめる。2024年10月、アルドイノは、こうして積み上がった保有が8万2,000 BTC超、当時の価格でおよそ58億ドルに達したと明らかにした。その1年後、アルドイノは短くこう投稿した。
パオロ・アルドイノ(ツイート、2025年10月12日)ビットコインと金は、他のどの通貨よりも長く生き残るだろう。
その数か月前の2025年7月、テザー社は五つの旧世代ブロックチェーンでUSDTの対応を終えると発表していた。その一つが、USDTが最初に発行された場所であるOmni Layerだった。最高経営責任者はその理由をこう説明している。
パオロ・アルドイノ(テザーの発表、2025年7月)これら旧世代チェーンへの対応を終えることで、より高い拡張性・開発者活動・コミュニティの関与を提供するプラットフォームに集中できるようになる。
発表文は、これらのネットワークが「テザーの初期の成長において基盤的な役割を果たした」ことを認めたうえで、これからはLightning Networkをはじめとするレイヤー2のネットワークに力を入れる、としていた。テザー社は、トークンを発行する場としては、ビットコインの基盤の層から手を引いた。その同じ年に、USDTを動かすのにまったく要らないビットコインの保有を、積み増し続けた。一つの会社が、発行の場としてはビットコインの基盤の層から離れながら、その上に作られた支払いの層には戻ってきた。そして、資産としてのビットコインは、ますます多く持つようになった。
ビットコインにとっての意味
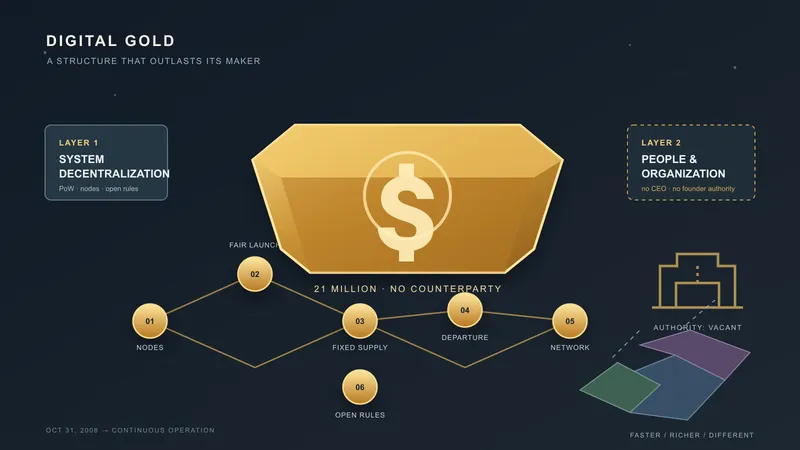
USDTが実際にやってみせているのは、ビットコインの設計がわざと認めなかったことである。一つの会社が、通貨がどれだけ存在し、誰がそれを動かせるかを決める、ということだ。ビットコインの「デジタルゴールド」としての地位を支える六つの構造的特徴は、そうした会社が存在しないことを前提にしている。準備資産で供給を決める発行体も、アドレスを凍結の一覧に加えられる管理者もいない。USDTは、その前提のほとんどを一度に裏返す。名指しできる発行体があり、供給はその発行体の裁量で動き、凍結の機能は、透明性を保証するはずの台帳の上で、誰の目にも見える形で使われる。USDCも同じ構造を持つ。その供給もまた、発行体が決める。十二チェーンを横断した比較は、この二つを、ほかのチェーンと同じ物差しで比べている。
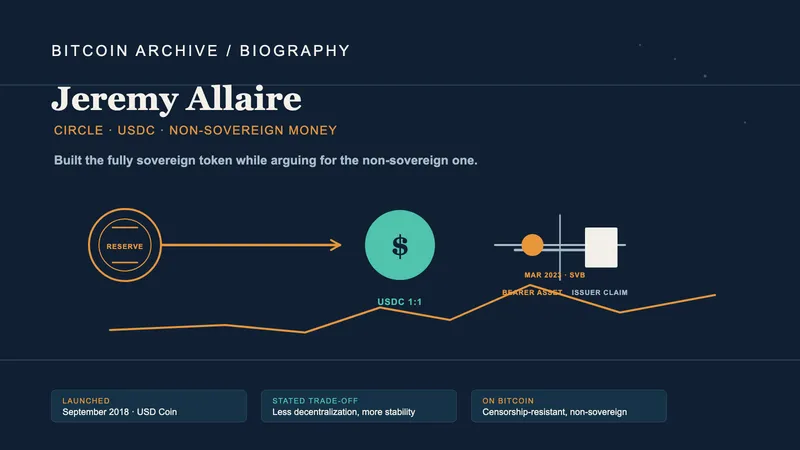
二つのステーブルコインの違いは、構造にはない。その構造の中身を、発行体がどこまで外に見せるかにある。ジェレミー・アレールのサークル社は、USDCの準備資産の構成を自ら開示し、2023年にシリコンバレー銀行への預金が引き出せなくなってUSDCが一時ドルから外れた件も、自ら公に記録した。テザー社が見せてきたのは、四半期ごとの証明だけで、監査よりずっと見える範囲が狭い。そして、もっと詳しく調べることのできる大手の会計事務所が、なぜ調べないのかを、最高経営責任者自身が公の場で説明している。その説明を聞けば、見える範囲が狭いのはたまたまではないことが分かる。
ビットコインの台帳は、USDTが生まれた場所であり、USDTが正式に出ていった場所でもある。テザー社はビットコインの基盤の層から距離を置きながら、資産としてのビットコインは、手放すどころか持ち続けている。基盤の層から距離を置くことと、資産としてのビットコインを抱えることは、少しも矛盾しない。USDTの11年の記録が、それを示している。