
CENTREが提供しようとするのは第一の方式、すなわち法定通貨担保型である。トークンにした法定通貨1単位の裏には、準備として持つ法定通貨1単位がある。法定通貨担保型は、ほかの方式にもまして、従来の規制の要件をきちんと満たさなければならない。発行する会員は、銀行に預けた法定通貨のような従来の裏付け資産を、監査に耐えるだけきちんと持っておかなければならない。分散の度合いも小さくなる。そして価格の安定という点では、現在もっとも堅牢な方式でもある。
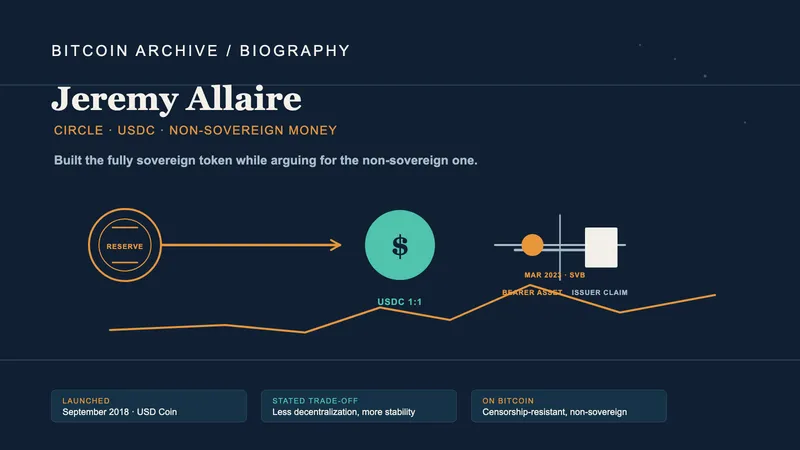
CENTREは、USD Coinが1枚も存在しないうちに、この一節を自らの技術文書に書いた。CircleがCoinbaseとともに設立したばかりのCENTREコンソーシアムを通じてUSD Coin (USDC) を世に出したのは、2018年9月26日のことだ。その設立の技術文書は、安定という利点と同じ箇所で、安定の代償も書いていた。「分散の度合いは小さくなる」と書いた設計者たちが、その代償を誰の目にも見える形で払うまで、5年もかからなかった。2023年3月11日、USDCは87セントまで値を下げた。
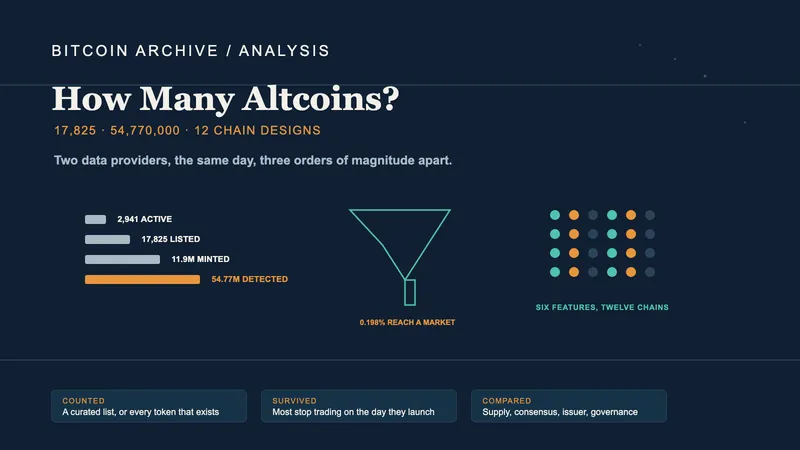
発行主体、準備資産、償還の窓口。ビットコインは、この三つのどれも要らないように設計された。USDCの技術文書はまさにこの三つを軸に組み立てられており、その結果できたUSDCは、2026年9月の時点で約750億ドル流通している。12のチェーンを並べて比べた分析のページは、USDCをUSDTと並べて、価格がまったく動かない「ドル連動」の列に入れている。発行者に新しい資金が届いても、価格は動かず、新しいUSDCが発行されるだけだからだ。
ホワイトペーパーが語る自己像
CENTREの技術文書は、ドル連動通貨に取りうる設計を四つ挙げ、そのうち一つを名指しで選ぶ。選ばれなかった三つは、暗号資産の準備で裏付ける暗号資産担保型、裏付けとなる担保を持たずソフトウェアの経済モデルで価格の安定を狙うアルゴリズム型、そしてこれらを混ぜた混合型である。CENTREが選んだのは、四つのうちもっとも単純で、もっとも中央集権的な方式だった。技術文書は、完全な分散を選ばなかったことの代償についても、取り繕わずに書いている。
(CENTREのホワイトペーパー)中央集権になるという代償に対して、CENTREが出した答えは、トークンを発行する会員が何社もいるネットワークである。そうすれば、担保を預かる発行元が一つだけで、そこが壊れれば全体が止まる、という形にならず、利用者は複数の準備資産と資金の供給源を使える。この手法は、拠点を複数に分けてはいるが、完全な分散をうたうものでも、それを目指すものでもない。
「拠点を複数に分けてはいるが、完全な分散をうたうものでも、それを目指すものでもない」。あとで引っ込めた宣伝文句ではない。CENTREが最初の日に、自分たちの製品についてわざわざ公表した一文である。ビットコインは、発行主体も準備資産も償還の約束も持たないことで、検閲への強さを得ている。USDCは、その三つをすべて持つことで、価格の安定を得ている。デジタルゴールドを支える六つの構造的特徴で挙げた点のうち、USDCが最初から手放しているのは、まさにこの部分である。
同じ技術文書は、ビットコインと結びついたこのトークンの使い道もはっきり挙げている。ステーブルコインという分野を実際に大きくしたのも、この使い道だった。
(CENTREのホワイトペーパー)たとえば投資家は、対応する取引所でビットコインを米ドルのトークンに替えることで、ビットコインの価値の変動から身を守ることを選べる。その米ドルのトークンの価値が変動しないことは確かである。
この一文は、今日に至るまでUSDCが実際に最もよく使われている用途を言い当てている。ビットコインの激しい値動きを避けたい資金の、一時の置き場所である。しかもその単位は米ドルだ。ビットコインは、ドルを発行する側の許可を求めずに済むように作られたのに、その資金が逃げ込む先は、ほかならぬドルなのである。
| 項目 | ビットコイン | USDC |
|---|---|---|
| 供給 | 2,100万枚上限、半減で逓減 | 発行者の準備資産次第、上限なし |
| 台帳 | 独自のブロックチェーン | 38のブロックチェーン上でネイティブに発行されるトークン(2026年9月時点) |
| 合意形成 | プルーフ・オブ・ワーク | 該当なし — 乗せる台帳の合意形成に依存 |
| 供給の増減 | マイニング報酬のみ、誰にも止められない | Circle Mint口座への米ドルの入出金でミント・バーン |
| 統治 | 特定の主体なし | Circle (2023年8月まではCoinbaseと共同のCENTRE) |
発行の仕組み:ミント、償還、そしてチェーンを越える移動
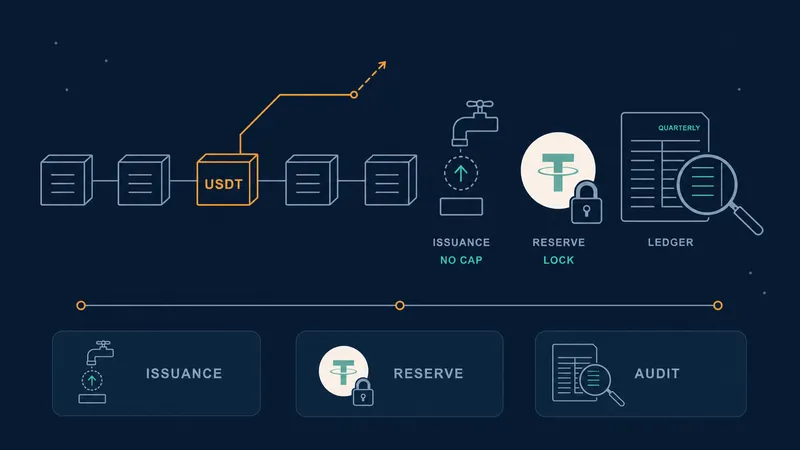
USDCの供給は、マイニングでもステーキングでもなく、銀行送金で増減する。そして1対1の約束は、特定の機関の窓口を通って実現する。承認された企業や機関は、Circleの口座 (Circle Mint) に米ドルを送金すると、スプレッドも取引手数料もなしに額面どおりのUSDCを新規に受け取れる。これがミントである。ただしこの窓口を使うには最低10万ドルの預け入れが要り、それに満たない個人の買い手は、取引所やOTCデスクで買うしかなく、各社がその日ごとに設定するスプレッドを負担することになる。償還は同じ道を逆にたどる。機関がUSDCをCircleへ送ると、CircleのスマートコントラクトがそのUSDCを焼却し (バーンし)、流通量から差し引いたうえで、対応する米ドルを機関の銀行口座へ送金する。
手数料もずれもなく、ドルとUSDCをそのまま1対1で替えられるのは、Circle Mintを使える機関だけである。それ以外の買い手の「1対1」は、マーケットメーカーが示す価格を介したものになる。とはいえ、この窓口で手数料なしに額面どおりのミントと償還ができること自体が、USDCの価格を1ドルへ戻す力にもなっている。市場価格が1ドルからわずかでもずれれば、Circle Mintを使える者がその差で利ざやを抜こうとし、その取引が価格を押し戻す。
準備資産が申告どおりの額だけ存在するかどうかは、外部の会計事務所に委ねられている。Circleは2018年の公開以来、毎月の準備資産報告を証明付きで公表しており、証明をしたのは、当初はグラントソントンで、2023年1月からは四大監査法人の一つのデロイトである。報告は銀行残高・資産管理報告書・チェーン上のデータを突き合わせ、流通するUSDCの総量以上のドル建て資産をCircleが保有していることを確認する。だがこの証明は月次のスナップショットにすぎず、リアルタイムの保証ではない。月に一度の確認では、その間に起きたことは分からない。銀行が破綻した日、この分からなさが、そのまま価格のずれになって表れた。
チェーンをまたいでUSDCを動かすことは、かつては一方のチェーンでコインを動かせないように預けておき、もう一方のチェーンで別のラップドトークンを鋳造することを意味した。同じドルを名乗るトークンが二つでき、その間をつなぐブリッジのコントラクトが、そこが壊れれば全体が止まる弱点(単一障害点)になっていた。Circleが2023年に始めたCross-Chain Transfer Protocol (CCTP) は、これを焼却と鋳造の手順に置き換えた。送出元のチェーンでUSDCが焼却されると、Circleの署名サービスがその焼却を確認して証明を発行する。誰でもその証明を宛先のチェーンのコントラクトへ提出でき、提出されると同額のUSDCが受取人のために新規で鋳造される。ラップドトークンはなく、突き合わせる二つ目のトークンもなく、盗まれるおそれのある資産をため込んだブリッジもない。だが、どの手順も、Circle自身の証明がなければ先へ進まない。
CCTPはいまでは、およそ30のブロックチェーンを結んでいる。ビットコインには、突き合わせるべきものがそもそもない。同じ資産を別の名前で発行する二つ目の台帳を持たないからだ。USDCのチェーン間の移動を支えているのは、信頼できる第三者である。ビットコインが、なくても済むと示したもの、そのものだ。
統治:CENTREからCircle単独へ
CENTREは2018年、Circle自身の言葉では「形成途上のコンソーシアム」として始まり、CircleとCoinbaseが共同でその統治を担った。技術文書が掲げた、担保を預かる発行元を一つに頼らないという約束は、会員の制度で支えられていた。CENTRE自身が発行会員に要件を課す。監査と支払能力、免許とコンプライアンス、資本の基準と上限についての要件である。こうした要件をCENTREが課すことで、監査や資本の管理を、特定の一つの発行者に頼らずに済むようにする設計だった。
2023年8月21日、CircleとCoinbaseはCENTREを解散した。米国内外でドル連動通貨の規制が明確になりつつあり、独立した統治体はもう必要ないという説明だった。体制は切り替わり、USDCの発行も統治も、Circleが一社で担うことになった。トークンを鋳造したり凍結したりするスマートコントラクトの鍵も、新しいチェーンに対応するかどうかの判断も、すべてCircleが握る。Coinbaseは、コンソーシアムを共同で統治する代わりに、Circleの株式を取得した。両社は、準備資産の利息収入を、それぞれのサービスで保有されているUSDCの量に応じて分け合う関係を続けた。そのうえで、それ以外の場所で流通するUSDCから生まれる利息収入を、半分ずつ分けるようになった。この変化について、最高経営責任者自身はこう述べている。
ジェレミー・アレール(Circleの発表、2023年8月)運営と統治を単純化し、発行者としてのCircleの直接的な説明責任を強める。
担保を預かる発行元を一つに頼らないように作られたネットワークは、こうして、発行元がCircle一社だけになった。そうなったことは、Circle自身のプレスリリースにも書かれている。それから2年たたない2025年6月5日、Circle自身がニューヨーク証券取引所にティッカーCRCLで上場した。公開価格は自ら示した想定の幅を上回る1株31ドルで、初日の終値は83.23ドル、およそ168% 上がって取引を終えた。USDCの鍵を一社で握るこの会社は、いまや取締役会に対しても、SECへの決まった報告に対しても、説明の責任を負っている。米国の発行体がとりうる形の中で、最もありふれた、中央に権限が集まる形である。
設計が試された場面:準備資産の変化と87セント
2018年の公開のとき、USDCは「現金の準備に裏付けられる」と説明されていたが、準備資産の中身が本当にそうなるまでには、さらに3年を要した。2021年7月時点の証明報告が明らかにした内訳は、現金および現金同等物61%、外国銀行の米ドル建て譲渡性預金13%、米国債12%、コマーシャルペーパー9%、社債5% だった。Circleは同年9月、準備資産を現金および現金同等物100% へ切り替えている。ビットコインには、そもそも準備資産の内訳という論点が存在しない。裏付ける資産がないからだ。裏付けの資産そのものが本当にあるのか疑われる事態が来るまでは、この違いは、ビットコインの弱点にしか見えない。
その場面は2023年3月にやってきた。Circleは、準備資産のうち全体の約8% にあたる33億ドルが、当局に閉鎖されたばかりのシリコンバレー銀行に置かれていたと公表した。3月11日、USDCは87セントまで値を割った。Circleは、預金が全額戻らなかった場合には不足分を自社の資金で補うと表明し、当局がシリコンバレー銀行の預金者をすべて保護すると発表した後、同社の最高経営責任者は、このとき何が危うくなっていたのかを、こう述べた。
ジェレミー・アレール(Circleの報道発表、2023年3月)流通しているすべてのUSDCが信頼でき、安全で、1対1で償還できること。Circleにとって、これ以上に大切なことはない。
週末のうちに、連邦の当局が、Circleを含むすべての預金者の預金を保護すると保証した。USDCが1ドルの連動を取り戻したのは、週明けの3月13日である。1ドルで償還するという約束と、市場の価格は別のものである。この2日間、約束と市場の価格がどれだけ離れるかを決めていたのは、銀行の支払能力だった。ビットコインには、頼るべき銀行も、そうした保証を必要とするものもない。
アレールが語ったビットコイン
USDCの発行主体を率いるジェレミー・アレールの事業は、ビットコインの設計が退けたものの上に、まるごと築かれている。それでも彼は、USDCとは正反対のビットコインの性質を、繰り返し認めてきた。こう語っている。
ジェレミー・アレール(CNBCの取材、2019年6月25日)ビットコインについての私の考えは、まさに、国家に属さない貨幣がこれからも広がり続け、その重みは下がるどころか、ますます増していく、というものだ。
そして、ビットコインのような検閲耐性のある、極めて安全なデジタル資産の価値を理解する人が増えていく。
その二か月後には、ビットコインの価値がどこから来るのかを、市場の理屈ではなく、特定の人たちに求めている。
ジェレミー・アレール(CNBCの取材、2019年8月20日)ビットコインのような国家に属さないデジタル資産が、自分で管理できる場所に資本を移したい人々にとって魅力的なのは、明らかだ。
ジェレミー・アレール(Benzingaの記事、2024年6月19日)それがデジタルゴールドという考え方だ。ビットコインを買い集めている機関も、個人も、そう考えていると思う。特に、資本規制を強く心配しなければならない国や環境にいる個人はそうだ。
ビットコインそのものが、地球上でもっとも大きく重要な代替投資資産の一つになった。
どれも、ほめておいてからビットコインを切り捨てる、という話し方ではない。USDCは、ビットコインの役割を置き換えるために作られたのではない。置き換える相手は銀行送金である。アレールが矛盾なく両方を語れるのは、USDCとビットコインがそもそも異なる需要に応えているからだ。
ビットコインにとっての意味
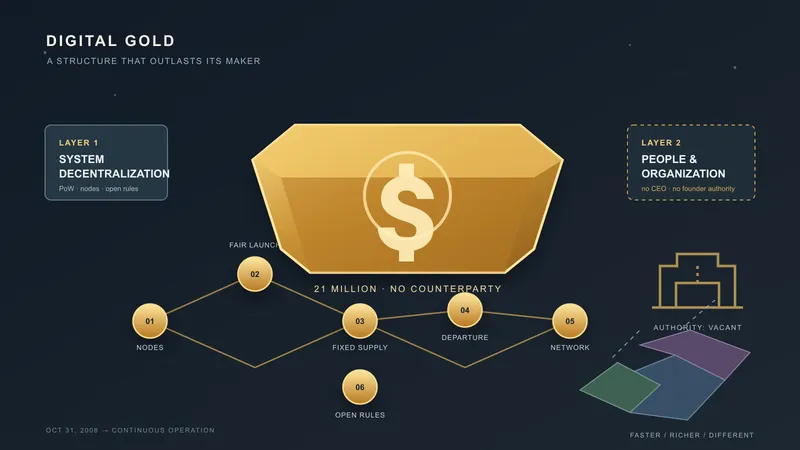
デジタルゴールドを支える六つの構造的特徴にUSDCを当てはめると、六つのすべてで逆になる。システムの分散の代わりに発行主体があり、支配する組織がない代わりに一社がある。公正な立ち上げの代わりにドルの預け入れがあり、去った創設者の代わりに現役のCEOがいる。固定供給の代わりに準備資産の残高があり、最初に出た通貨であることの重みの代わりに、2018年という遅い公開日がある。USDCは六つの特徴を目指して失敗したのではなく、そもそもその競争に参加していない。USDCは、安定した通貨であることと引き換えに、六つの特徴をすべて、わざと、しかも文書にそう書いたうえで手放したドルなのである。
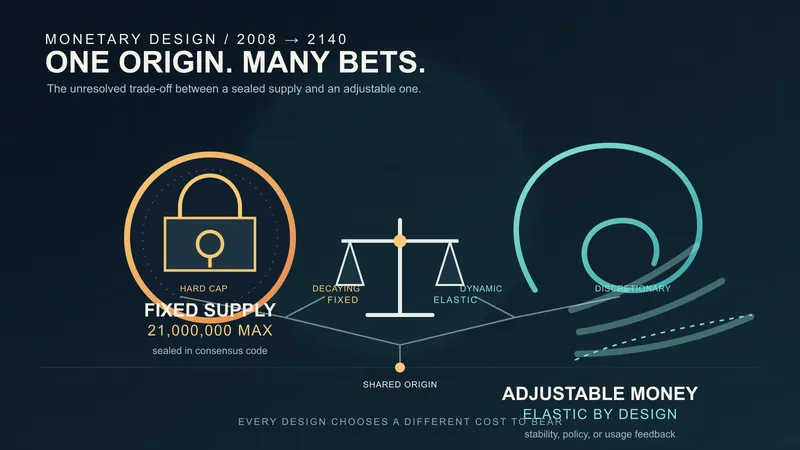
固定供給と自動調整の比較が、法定通貨に連動する型を別のまとまりに分けているのは、供給を増やすか減らすかが、すべて発行者の判断で決まるからである。USDCの87セントという数字は、その判断のもとにある価格が、銀行の破綻という外の出来事一つでどこまで揺れるかを示した実例である。
USDCの記録が意味を持つのは、分散を手放していく動きがとても速かったからである。7年足らずのうちに、USDCは、担保を預かる発行元を一つに頼らないと約束した、2社で設立したコンソーシアムの手を離れ、鍵を一社で握る会社のものになった。そしてその会社は、証券取引所と取締役会に説明の責任を負う上場企業になった。ビットコインは17年間、解散すべきコンソーシアムも上場すべき取締役会も持たずに来た。最初からそのどちらも持つように作られていないからだ。
電子現金とデジタルゴールドが扱っているのは、「決済に使われる通貨と、価値の保存に使われる通貨は、同じものでありうるか」という論点である。USDCの設計は、この論点に「ありえない」と答えている。決済の役割を担うために、USDCは価値の保存に必要な性質をすべて手放した。ビットコインは、二つの役割を一つの設計に詰め込もうとして、その無理を抱え続けている。USDCは、その無理をはじめから引き受けず、決済の役割だけを取って、残りを規制された発行主体に任せた。どちらの設計が正しいかは決まっていない。両方が並んで存在し続けていること自体が、ビットコインが最初に持ち出した論点に、まだ一つの答えが出ていないことを示している。