
来年新しい通貨はいくら発行されるか、誰が決めるのか。ビットコインの答えは、約2100万枚の固定上限だ。コンセンサスコードに書き込まれ、すべてのフルノードが強制するこの上限は、この論点に対する特定の一つの立場である。議論自体はビットコインに先行し、1990年代のサイファーパンク通貨設計の文献を貫き、仮想通貨と中央銀行の世界の両方で現在も続いている。
1. 論点: 通貨供給を誰がどう決めるのか
任意の通貨システムは、次の2点を定めなければならない:
- 誰が決めるか: 各時点で新しい通貨がいくら存在するか (個人、委員会、機関、プロトコル、アルゴリズム)。
- どう決めるか: 経済状況に応答する裁量、固定スケジュール、連動式、ハード上限など。
この2点は独立している。中央銀行が固定スケジュールを運用することもありうる。プロトコルが裁量的フィードバックループを実装することもありうる。ビットコインの組み合わせは、プロトコルが決定し、固定スケジュールで、ハード上限を設けるというものだ。これは内部整合性のある複数の答えのうちの一つであり、唯一の答えではない。
論争の時系列を、1998年のb-money自動調整供給提案からイーサリアムのマージまでに渡って示す:
2. サイファーパンクの基準線: b-moneyの自動調整供給 (1998)
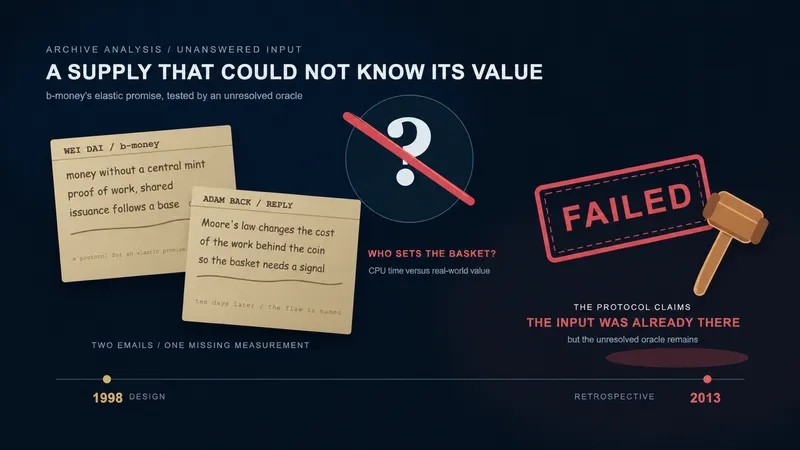
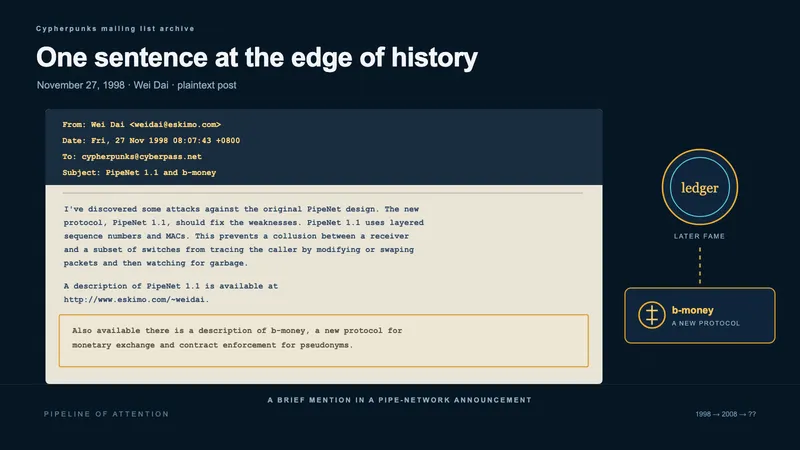
ビットコインの系譜の出発点となる最初の詳細なサイファーパンク通貨設計提案は、 ウェイ・ダイのb-money (1998年11月) である。この提案はビットコインホワイトペーパーの参考文献 [1] として引用された。「新しい通貨はいくら存在するか」について、b-moneyの答えは明示的に自動調整型だった: 計算問題を解いた者は、その計算にかかった費用を「標準的な商品のバスケット」で測った数だけの単位を受け取る。b-moneyの一単位は、固定コインスケジュールではなく、実物の財のバスケットで定義されていた。
そのためには、すべての口座管理者が、ある計算にいくらかかるかで合意しなければならない。提案の付録は代案を示した。口座管理者が「次の期間の通貨供給の最適な増加量」を交渉して決め、その割当量を「数字を裏づけるマクロ経済の計算」とともに公開し、その通貨を作る権利は、計算の仕事の競売で最も高く入札した者に与える。どちらの形でも、設計は 物価安定を通貨政策の第一目標として扱い、 固定コイン供給を第一目標とはしなかった。
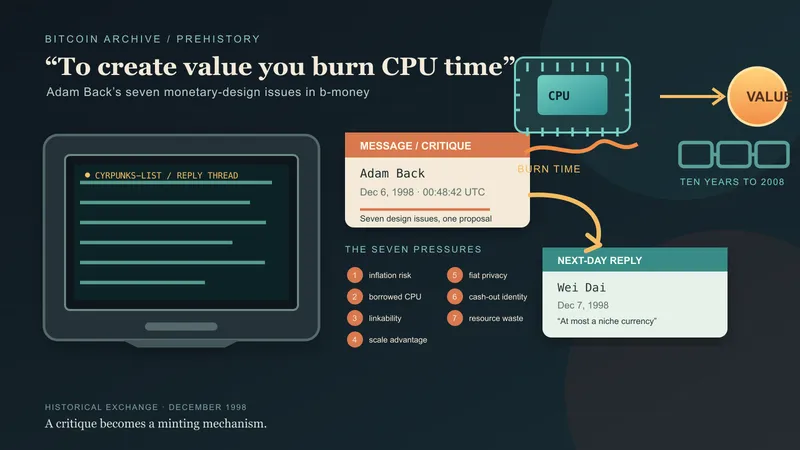
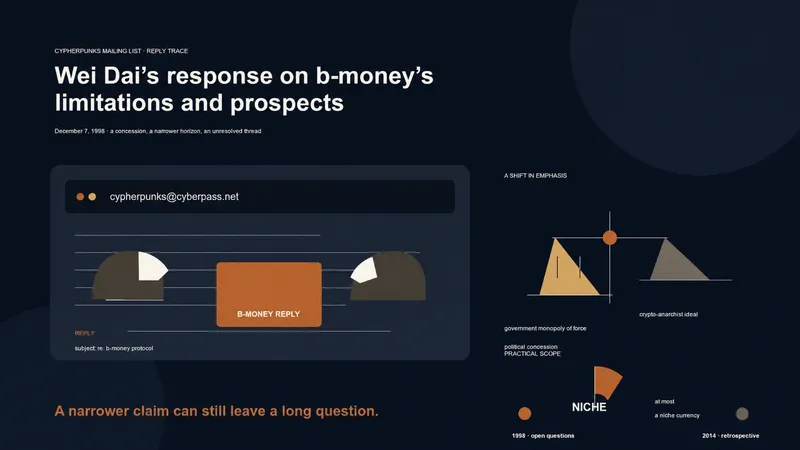
アダム・バックの1998年12月の返答はサイファーパンクメーリングリスト上で、この提案に対して7つの通貨設計上の論点を提示した。そのなかにはコストバスケット推定を分散化することの技術的困難も含まれる。 ウェイ・ダイの続く2日間の返答は未解決の論点を明示的に扱った: 物価安定、景気循環、最適なインフレ率はいずれも、より広く採用される通貨システムに対して開いた問題として列挙された。このやり取りは、自動調整供給型のアプローチが熟慮された設計であったことと、その実装上の困難が既知だったことの両方を記録している。
3. ビットコインの選択: ハード上限、固定スケジュール、裁量なし (2008–2009)
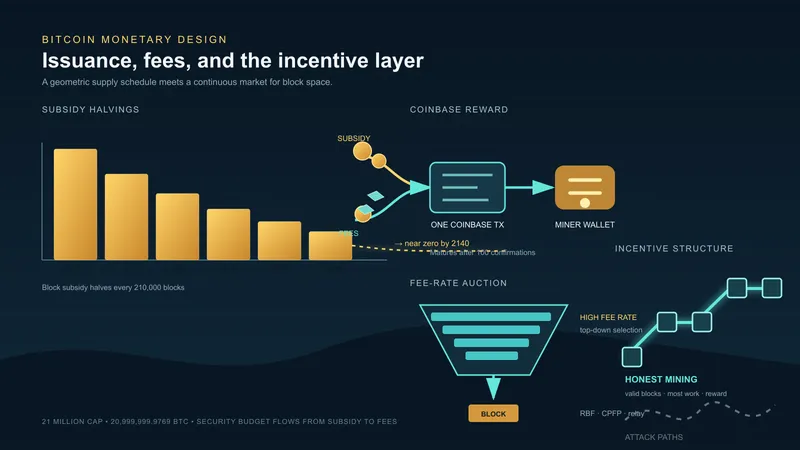
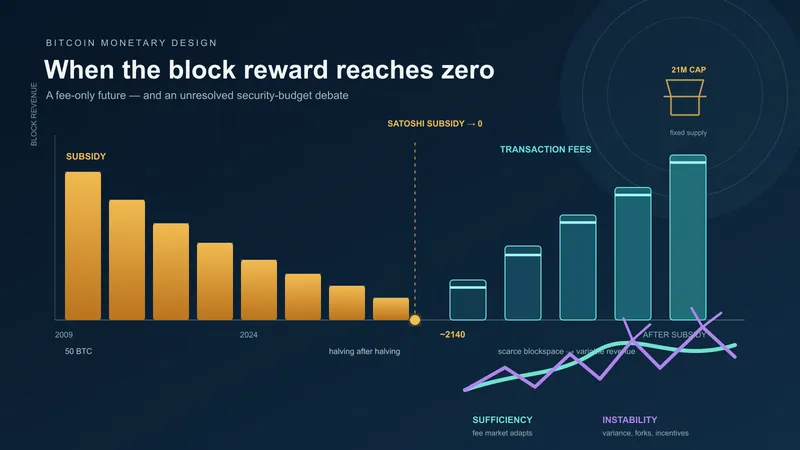
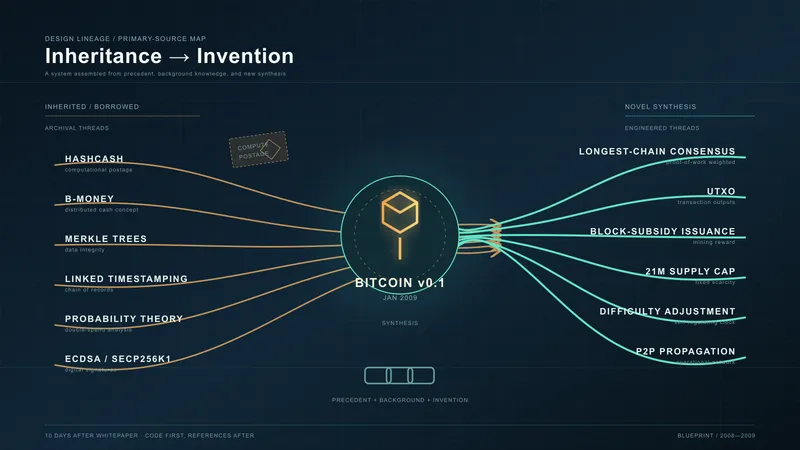
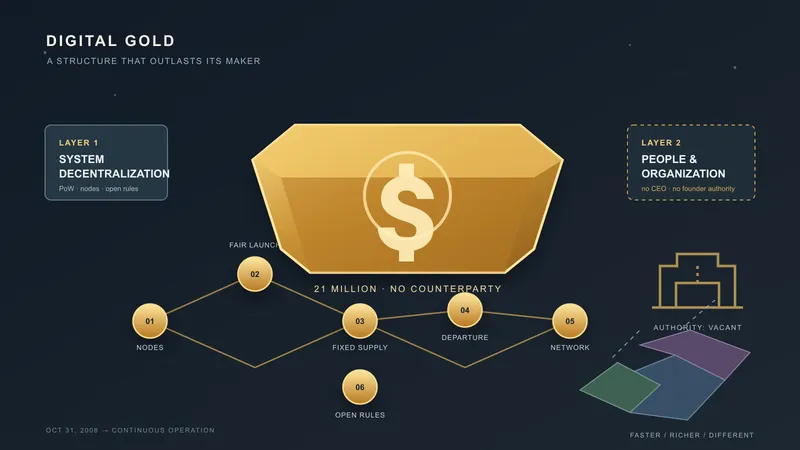
ビットコインのホワイトペーパーは両方の論点について逆の立場をとった。ただし数字は書いておらず、「あらかじめ決められた数のコイン」と言うだけだ。数字はソフトウェアとともに出た。2009年1月8日のv0.1の告知は、総流通量を21,000,000コインとし、4年ごとに半分にすると書き、コードはスケジュールをプロトコル層で固定している: ローンチ時はブロックあたり50 BTC、210,000ブロックごとに半減する。総量は約20,999,999.9769 BTCに近づくが超えない。有限の幾何級数の和であり、コンセンサスルールが機械的に強制する。この総量がどう導かれるか(整数サトシ建ての新規発行分が33回の半減を経て2140年ごろにゼロへ切り捨てられる過程)はビットコインの貨幣設計で詳述している。裁量的調整の機構は存在しない。スケジュール変更は互換性を壊すコンセンサス変更であり、広範なノード運用者・経済主体の協調を必要とする。
ホワイトペーパーのセクション6「インセンティブ」は、2009年3月の改訂版で、新規発行が終了した後の政策変数として手数料市場を名指しているが、ホワイトペーパー自体はスケジュールの 固定形式そのものを論証してはいない。あらかじめ決めた総量は、派生的結果ではなく設計選択として書かれている。
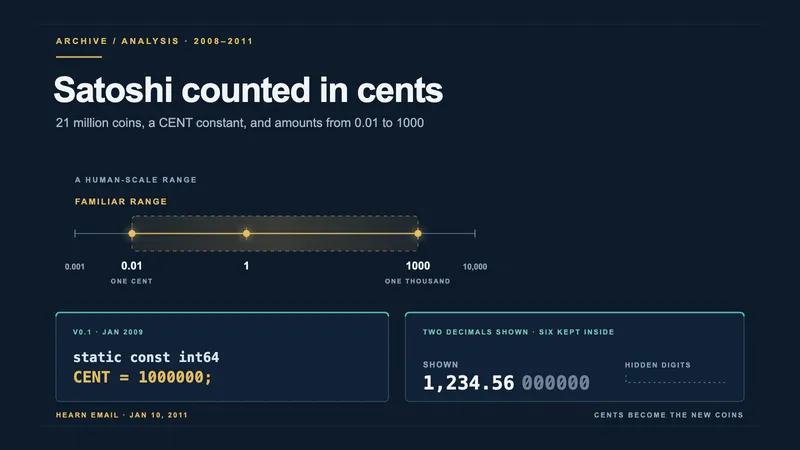
この具体的な数字については、サトシが後に2010年12月のマイク・ハーンとのやり取りで説明している。「経験則に基づく推測だ。計算すると、きりのいい数字になる。普及したときに低すぎず、普及しなかったときに高すぎない、その間を取りたかった」。続く返信では計算式まで示している。「21000000 / (50 BTC * 24時間 * 365日 * 4年 * 2) = 5.99ブロック/時間」。ブロックあたり100 BTC、総量4200万枚の案も考えたが、「4200万は多すぎるように思えた」とも述べている。同じメールは大きさの理由も書いている。「典型的な金額が馴染みのある範囲になるようにしたかった」のであり、その範囲は0.01から1000で、サトシのコードと手数料にも通っている。この記録に無いのは、固定供給が可変供給より優れているという通貨政策上の論拠だ。サトシが説明したのはこの数字である理由であって、そもそも上限を設ける理由そのものではない。
4. ウェイ・ダイの後悔 (2013年4月)
コメントで、本エントリーの論点に直接関わる3つの発言を行った:
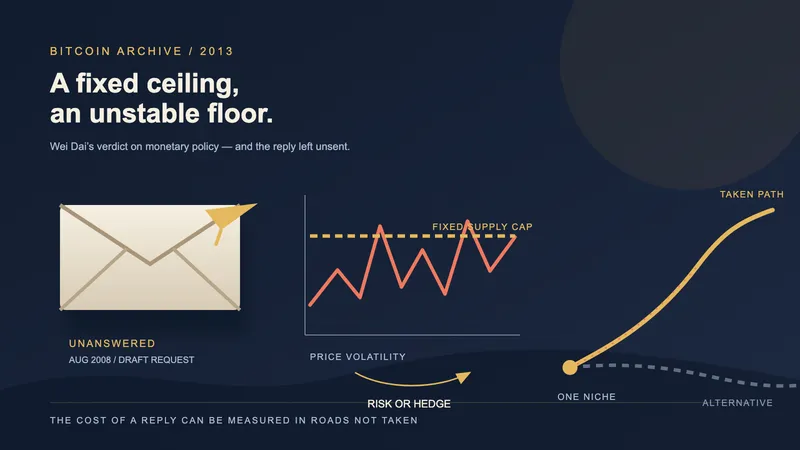
ウェイ・ダイ(LessWrongのコメント、2013年4月20日07:56 UTC)ウェイ・ダイ(LessWrongのコメント、2013年4月20日)ビットコインは金融政策に関して失敗したと考えます(その政策が激しい価格変動を引き起こし、利用者に大きなコストを課しているからです。利用者は望まないリスクを取るか、通貨を使うために高額なヘッジを行わざるを得ません)
ビットコインが起こしうる影響の一つは、その不十分な通貨政策とそれに伴う価格変動のせいで非常に大きな規模には成長できず、仮想通貨というニッチを占有したことで、仮想通貨が非常に大きな規模に成長する未来を妨げてしまった、ということかもしれない
これは一部、私のせいだったかもしれません。サトシが論文の草稿へのコメントを求めてきたとき、私は返信しなかったのです。返信していれば、彼(あるいは彼ら)に「固定マネーサプライ」という考えを思いとどまらせることができたかもしれません
3番目の発言は史実記録の中で珍しいものだ: プロトコルが引用した先駆設計の作者本人が、固定供給という選択を、議論で覆せたかもしれない特定の設計決定として名指している。この発言は、ホワイトペーパー公開前の草稿が同封されていた2008年8月22日のサトシのメールに、もし意見を送っていれば、という想定で構成されている。ダイの返信は、b-moneyの日付を確かめ、意見があれば知らせると約束しただけだった。ただし、ダイがその議論を持ち出したことと、実際に有効な代替案を持っていたかは別の論点だ。その点をb-money自身の1998年の記録に沿って追ったのが専用の分析である。
5. 法定通貨の基準線: 中央銀行の裁量
世界で支配的な通貨供給設計パターンは、b-moneyの自動調整アルゴリズムでもビットコインの固定上限でもなく、中央銀行の裁量である。主要な準備通貨とその発行枠組み:
| 通貨 | 発行主体 | 供給上限 | 発行ルール | 政策目標 |
|---|---|---|---|---|
| 米ドル (USD) | 連邦準備制度 (FRB) | なし | 公開市場操作、金利政策、バランスシートの拡張・縮小 | 約2% インフレ、完全雇用 |
| ユーロ (EUR) | 欧州中央銀行 (ECB) | なし | 同等の手段 | 約2% インフレ (HICP中期) |
| 日本円 (JPY) | 日本銀行 | なし | 同等の手段、加えて大規模資産購入 | 2% インフレ (2013年導入) |
| 英ポンド (GBP) | イングランド銀行 | なし | 同等の手段 | 2% インフレ (CPI) |
| 人民元 (CNY) | 中国人民銀行 | なし | 同等の手段、加えて資本規制と為替バンド管理 | 多目的 (成長、雇用、為替安定) |
| 金 (歴史的) | 採掘 | 実質的に上限あり | 採掘量は年約1.5% 増加 | 採掘コストによるアルゴリズム的調整 |
1971年以降の法定通貨制度の決定的特徴は 裁量である。小さな委員会が、現在の経済状況に応答して、表明された長期目標の範囲内で、各政策ステップを決定する。ハード上限は存在しない。バランスシートは政策に応答して拡張・縮小する。
比較に情報を与える2つの境界事例:
-
1971年以前の金本位制。主要通貨が金との固定平価で兌換可能だった時代、実質的な供給上限は世界の金在庫であり、採掘速度 (年約1.5%) で増加した。このシステムはビットコインのハード上限が目指す性質 (裁量的拡張への制約) と、b-moneyが目指した性質 (ストック・フロー比による一定の物価安定) の両方を実現したが、別の方向で失敗した: 資本フローを通じて国家間でショックを伝播させ、能動的な反景気循環政策と両立せず、1971年の固定相場兌換性放棄に寄与した。
-
ハイパーインフレーション。ワイマール期ドイツ (1922–23)、ジンバブエ (2007–09)、ベネズエラ (2016–21) は、裁量的供給拡張がその破壊的限界まで進んだ典型例である。ハードマネー陣営はこれらを「任意の裁量システムが原理的に到達しうる失敗モード」として引く。裁量陣営は「これらは中央銀行の独立性に関する政治的失敗であり、裁量という手段自体の失敗ではない」と応答する。
米国でドルと金の関係を変えた節目のうち三つは、大統領から出た。1933年4月5日の大統領令6102号は、「すべての者」に、金貨、金地金、金証券を5月1日までに連邦準備銀行か、連邦準備制度の加盟銀行へ差し出すよう命じた。例外には、1人あたり合わせて100ドルまでの金貨と金証券や、「珍しい硬貨の収集家にとって認められた特別な価値を持つ金貨」があり、故意に背いた者には1万ドル以下の罰金か10年以下の禁固、またはその両方が科された。
1971年8月15日、リチャード・ニクソンは国民に向けて、ジョン・コナリー財務長官に「通貨の安定と米国の最善の利益にかなうと判断される額と条件を除き、ドルから金やほかの準備資産への交換を一時停止する」よう指示したと告げた。兌換は戻らず、1973年までに変動相場が、事実上ブレトン・ウッズの仕組みに取って代わった。1974年12月31日の大統領令11825号は、1933年8月28日の大統領令6260号をはじめ、「金の取得、保有、そのほかの取引」を縛ってきた大統領令を取り消した。
法定通貨の基準線が重要なのは、ビットコインの設計選択が読まれる 対比がここにあるからだ。「ハード上限、裁量なし」は、「上限なし、全裁量」が存在してこそ意味のある立場となる。両極端は世界で実在し稼働しており、仮想通貨の景観はその間のスペクトル上に分布する。
6. 2009年以降の仮想通貨の景観
ビットコインのハード上限パターンが参照点として存在するようになって以降、後続の仮想通貨は、それを継承するか、修正するか、そこから分岐するかで、明示的に立場をとってきた。以下の15通貨比較表はスペクトル全体にわたる最も引用される変種をカバーする:
供給政策の選択肢は4つの類型にまとまる。下の表はその類型ごとに具体例を示す:
| 通貨 | 供給上限 | 発行スケジュール | ガバナンス | 設計類型 |
|---|---|---|---|---|
| ビットコイン | 2100万 (ハード上限) | 210Kブロックごとに半減、新規発行分 → 0は2140年頃 | プロトコル、保守的コンセンサス | ハードマネー、固定 |
| ライトコイン | 8400万 (ハード上限) | 半減 (ビットコインの4倍速) | プロトコル | ハードマネー、スケール変更 |
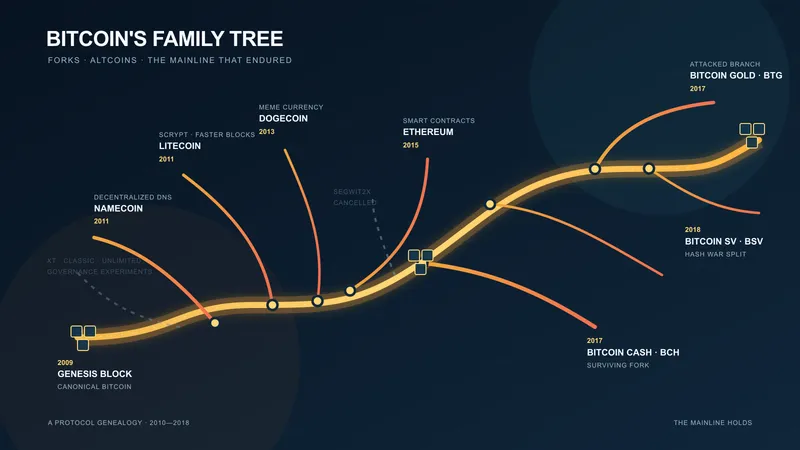
| ビットコインキャッシュ | 2100万 (ハード上限) | ビットコインと同じ | プロトコル | ハードマネー、継承 |
| ビットコインSV | 2100万 (ハード上限) | ビットコインと同じ | プロトコル | ハードマネー、継承 |
| カルダノ (ADA) | 450億 (ハード上限) | 指数減衰 | プロトコル + トレジャリー | ハードマネー、減衰発行 |
| モネロ (XMR) | 1840万 + 永久発行 | スムーズ発行 → ブロックあたり0.6 XMRを永久 (長期は穏やかなインフレ) | プロトコル | ハイブリッド: 上限 + 末尾 |
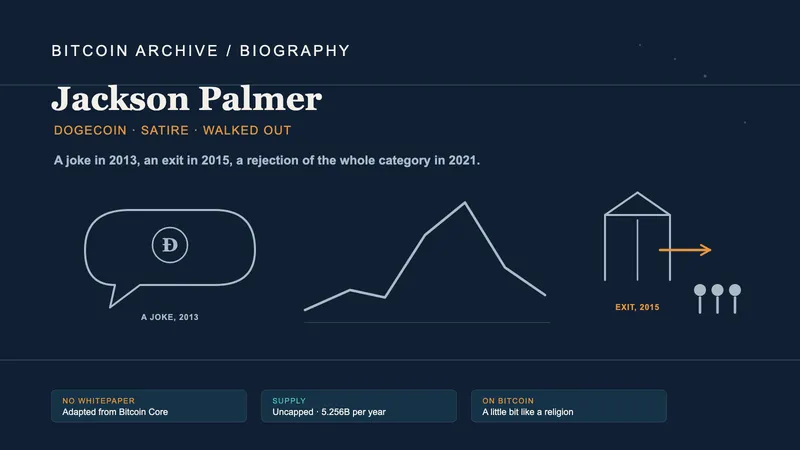
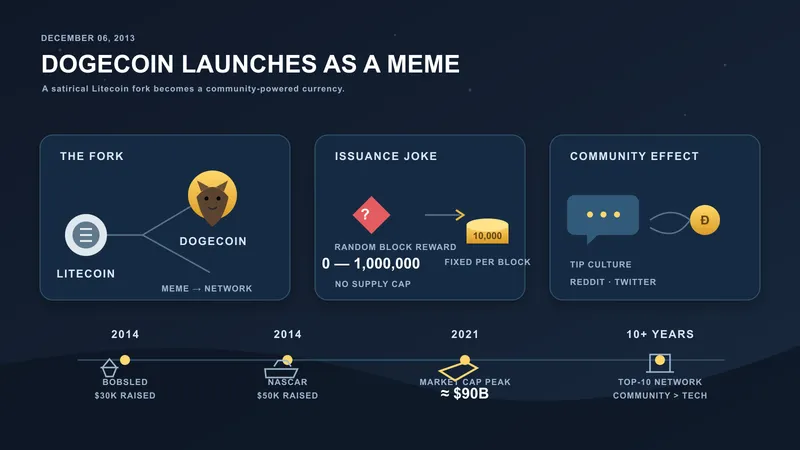
| ドージコイン | なし (2014年に撤廃) | 永久に年50億固定発行 | プロトコル | 穏やかなインフレ、固定率 |
| ソラナ (SOL) | なし | インフレ8% → 1.5% を10年で (年率 −15%) | プロトコル + 財団 | 減衰インフレ |
| イーサリアム (ETH) | なし | 発行 + EIP-1559手数料焼却 (高利用期にはネットデフレ化) | プロトコル + EIPガバナンス | 動的、市場媒介 |
| イーサリアムクラシック (ETC) | 約2.107億 (フォークで上限導入) | 固定供給スケジュール | プロトコル | ハードマネー (フォーク後) |
| ポルカドット (DOT) | 21億枚 (2026年1月以降) | 二年ごとに残余供給の13.14% | プロトコル + ガバナンス | 2024年11月まで比率で発行、その後は年1億2,000万DOTの固定。保有者投票で上限を導入 |
| コスモス (ATOM) | なし | ボンド比目標型インフレ (7–20% レンジ) | プロトコル + ガバナンス | インフレ、フィードバック目標 |
| b-money (1998提案) | 動的 | 計算費用を標準バスケットで測って単位を発行。付録の代案は期間ごとの割当量を競売 | 口座管理者が費用に合意、または割当量を交渉 | 自動調整、バスケット連動 |
| USDT (テザー) | 担保で決定 | 法定通貨準備に対する発行・焼却 | 中央発行体 (Tether Ltd) | 法定通貨連動ステーブルコイン |
| USDC (サークル) | 担保で決定 | 同じ機構 | 中央発行体 (Circle) | 法定通貨連動ステーブルコイン |
| Terra/Luna (UST) | なし、準備金なし | 連動が崩れるたびに裁定取引を通じて無制限に鋳造 | プロトコル (裁量的な制御も介入する発行体もない) | アルゴリズム型、無担保 — 2022年5月に崩壊 |
この表の分布は、ある一つの設計をめぐる合意ではなく スペクトルである。ビットコインからのハード上限継承が一つのクラスター (ビットコイン / BCH / BSV / ライトコイン / カルダノ / ETC)、減衰発行型の変種がもう一つ (ソラナ、モネロの発行カーブ)、上限なしで裁量的フィードバックを持つ変種が三つ目 (イーサリアム、コスモス)、法定通貨連動ステーブルコインが四つ目である。これらは法定通貨発行体の裁量を機能的に継承する。テラのアルゴリズム型設計は五つ目のクラスターであり、この表の中で唯一、頼みとした裁定取引が逆回転したときに支えとなる準備金も発行体も持たなかった。
7. イーサリアムの分岐した道
ヴィタリック・ブテリンのイーサリアム (メインネット2015年7月) は、ビットコインのハード上限モデルへの明示的な対案として最も引用される。
上限を置かないのは後年の方針転換ではなく、最初の設計文書に書かれた選択である。2014年のホワイトペーパーは自らの立場をビットコインと並べて示している: 「恒久的に増え続ける線形供給、ビットコインのような上限つき供給ではなく」。理由も同じ文書にある: ビットコインで過度と見られる富の集中を和らげ、後の時代に生きる者にも通貨を得る公平な機会を残すため。
改訂されたのは毎年いくら出すかだった。2014年1月に提案された年0.50倍 (販売量に対する比) は、同年4月の財団ブログで年1,800万ETH (0.3倍) となり、7月の販売条件では0.26倍まで下げられている。半年で3度、いずれも年間発行率の数値を示しており、3つのどれも「これ以上は発行しない」という総量を定めていない。
そのうえで、現在の供給カーブを形作った3つの動き:
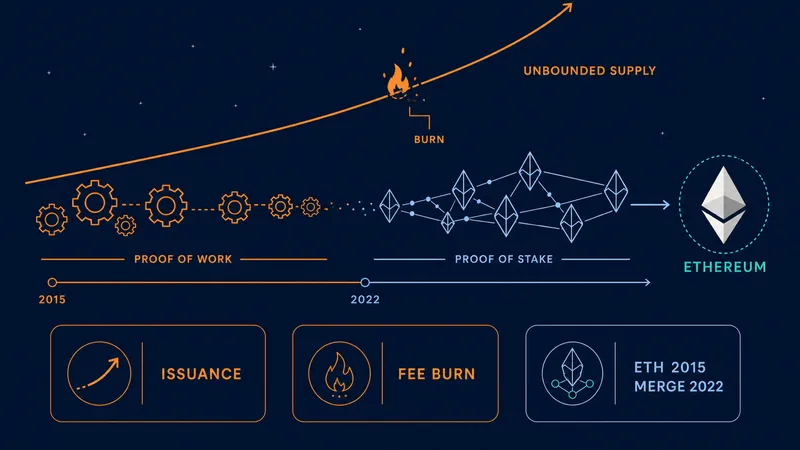
- 当初発行 (2015–2022): プルーフ・オブ・ワーク下でのブロック報酬は固定額だった。5 ETHで始まり、ハードフォークで2度切り下げられている: 2017年10月16日のByzantiumで3 ETH (EIP-649)、2019年2月28日のConstantinopleで2 ETH (EIP-1234)。いずれのEIPも、新しい報酬額をフォークブロック以降に適用される定数として書いており、ネットワークの状態を表す量に紐付けてはいない。
- EIP-1559 (2021年8月): 基本手数料の焼却を導入。各トランザクションの基本手数料はマイナー / バリデーターに支払われるのではなく破棄され、ネットワーク利用に比例したネットデフレ圧力を生む。活動が活発な期間中、ETH供給は縮小する。
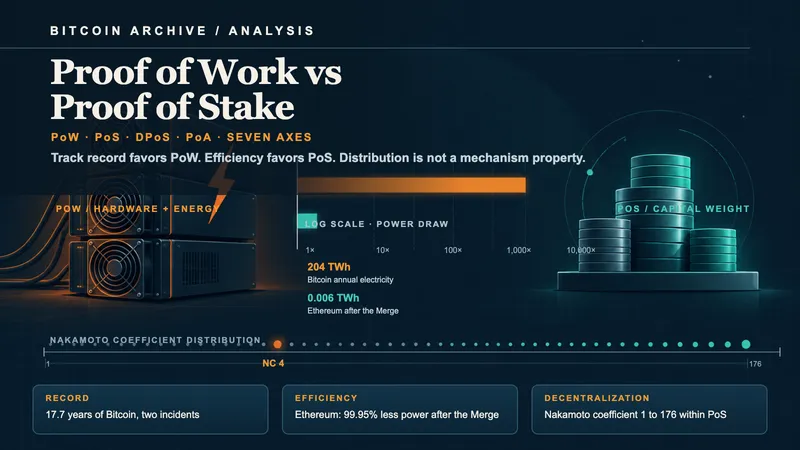
- マージ (2022年9月): プルーフ・オブ・ステークへの移行で、実行層 (採掘) の発行はゼロになり、新規発行は日量約13,000 ETHから約1,700 ETHへ、およそ88% 減った。
マージが変えたのは量だけではない。発行の決まり方そのものが入れ替わっている。プルーフ・オブ・ステークでの検証者報酬は、総ステーク量の平方根を分母に置く式で毎エポック計算される。預けられたETHが増えるほど、1単位あたりの発行は薄くなる。プロトコルに書かれた定数から、ネットワークの状態から導く値へ。半減期のような固定スケジュールではなく、状況に連動する発行に移ったということである。
ハード上限を置かず、しかしネットワークの状態に応答する動的な供給は、ビットコインの スケジュール固定原理よりも、b-moneyの 状況応答原理に近い。ただし応答するのはステーク量とネットワーク需要であって、b-moneyが狙ったバスケット価格の安定ではない。イーサリアムコミュニティ自身の語彙 (「Ultra Sound Money」、ビットコインの「Sound Money」枠組みへの掛詞) はこの対比を明示している。
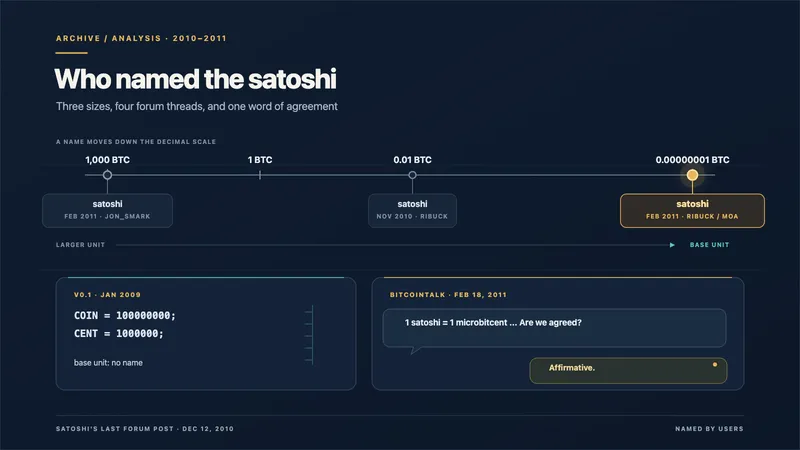
b-moneyへの参照は、設計思想だけにとどまらない。イーサリアムの最小単位weiは、1 ETHの10の18乗分の1に当たる単位で、ガス代で使われるgweiはその10億倍にあたる。このweiという名前は、公式ドキュメントが「b-moneyの考案者ウェイ・ダイにちなむ」と明記している。ビットコインがb-moneyをホワイトペーパーの参考文献 [1] に置いたのに対し、イーサリアムはその名を通貨の刻み目そのものに置いた。ビットコインの最小単位にもサトシの名前が付いているが、それは設計が付けた名前ではなく、2011年に利用者たちが掲示板で付けた名前である。もっとも、単位に名を刻むことと発行方式を継ぐことは別で、ウェイ・ダイ自身が狙ったバスケット価格の安定は、上で見たとおりどちらのチェーンも実装していない。
そして、上限を置かないと決めた本人が、後に上限を提出している。2018年4月1日、ブテリンは総量を120,204,432 ETH(当初販売量のちょうど2倍)に制限するEIP-960を自ら提出した。採用されず、イシューはstaleとして閉じられている。提出日はエイプリルフールにあたり、イシュー本文はこの提案を冗談とは説明していない。意図をどう読むかは割れうるが、イシューが記録しているのは、上限を退けた設計の書き手自身の手で、4年後に総量上限の具体案(発行を上限に近づくほど指数的に細らせる計算式まで含めて)が書かれたという事実である。
8. なぜ固定か、なぜ可変か — 各設計が引き受けた貨幣観
供給設計の違いは優劣ではない。「通貨は何のためにあるか」という一点をめぐる、別々の答えだ。固定供給も、上限を置かない可変供給も、それぞれが恐れる失敗があり、その失敗を避けるために仕組みを選ぶ。全景を2軸に置くと、横軸は固定vs裁量供給、縦軸は人間vsアルゴリズム強制になる:
この分布の背後には、互いに相容れないいくつかの貨幣観がある。
固定上限=健全通貨(ビットコイン、ライトコイン、カルダノ、ビットコインキャッシュ、イーサリアムクラシック)。恐れているのは裁量だ。発行を人間の判断に委ねれば、政治的な圧力のもとで遅かれ早かれインフレへ傾く。その根拠として §5の法定通貨史を引く: ハイパーインフレ、そして消費者物価指数で見て1971年以降に約87% の購買力を失ったドルだ。だから増刷できない希少性をコードに焼き込み、それを価値毀損への唯一の永続的な防衛とする。サトシの2100万枚上限がこの選択の原型で、後続の固定上限通貨はそれを継承するか、規模だけ変えて踏襲した。
末尾発行=セキュリティ予算(モネロ)。固定上限が恐れなかった失敗を、ここでは恐れる。新規発行がゼロになった後、ネットワークの安全を手数料だけで賄えるのか。これがマイニング報酬枯渇の分析が立てる論点だ(理論的な支柱はカールステン他、ACM CCS 2016の「手数料のみの均衡は不安定」という議論)。モネロは「賄えない」と踏んだ。2022年5月以降、ブロックあたり0.6 XMRを永久に発行し続け、マイナーの報酬を手数料頼みにしない。健全通貨が希少性のために手放した安全の予算を、緩やかな永久発行で買い続ける設計だ。
動的応答+焼却=利用連動(イーサリアム)。 §7のとおり、上限を定めず、発行はバリデーターの安全に充てる分へ絞り、EIP-1559で手数料を焼却する。狙いは「利用が増えれば供給が縮む」という、固定上限とは逆向きの希少化だ。コミュニティ自身の語「超健全通貨(ウルトラサウンドマネー)」は、ビットコインの「健全通貨」への当てこすりであり、希少性を上限ではなく利用で作るという宣言でもある。
定額インフレ=退蔵を嫌う決済通貨(ドージコイン)。健全通貨が長所とみなす希少性を、ここでは欠陥とみなす。明日値上がりするものは使われず退蔵され、通貨としては死ぬ。レイ・ディリンジャーはこの仕組みをこう言い当てている。「固定供給の経済では、コインを保持することは市場平均金利で上昇することが保証された無リスクの投資となるから、合理的な投資家は生産的なビジネスに投資するよりもホーディングするだろ」。彼によれば、これは古代ローマの経済を崩壊させたのと同じ失敗だという。当時は経済を回すのに十分な金属通貨がありながら、それでも崩壊した。だからドージコインは2014年に上限を撤廃し、ブロックあたり1万DOGE(年約50億枚)を永久に発行する。緩やかなインフレで退蔵より支出を促し、手数料を低く保つ。「持つ資産」ではなく「使う通貨」という割り切りだ。
自動調整供給=物価安定(b-money)。 §2のとおり、最初のサイファーパンク設計はそもそも固定供給を目標にしなかった。発行を実物の財のバスケットに結びつけ、購買力を一定に保とうとした。ウェイ・ダイが15年後(§4)にビットコインの固定供給を通貨政策の失敗と名指したのは、この出発点に立っていたからだ。
見えてくるのは優劣の序列ではなく、互いの失敗に反応し合う判断の連なりだ。健全通貨は法定通貨の裁量が起こした価値毀損に反応する。可変供給の各設計(末尾発行・動的応答・定額インフレ・自動調整供給)は、固定上限が起こす別の失敗、すなわち退蔵、現金としての使われなさ、発行終了後のセキュリティ予算の細りに反応する。どの設計も、他の設計が記録の上で実際に払っている代償を見て、それを避けようとしている。15年経っても、どれが正しいかの合意は生まれていない。だがそれは誰も真剣に問わなかったからではなく、各陣営が相手の払う代償を正確に見たうえで、別の代償を選んだからだ。
9. 記録が支える立場と、残る論点
記録が支えるのはここまでだ。供給をどう決めるかは、2008年の時点で本当に開かれた分岐だった。ビットコインが参考文献に挙げたウェイ・ダイ本人が、固定供給を、議論で覆せたかもしれない決定と述べている(§4)。原理の異なる貨幣観が並んでいる。それぞれが内的に一貫しており、それぞれが別の失敗を避けている。
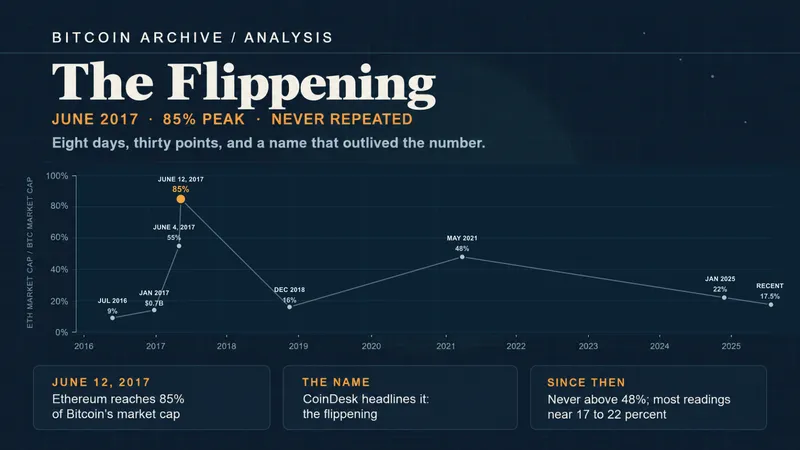
では市場はどう動いたか。上限なしを選んだイーサリアムは、2017年6月、ビットコイン自身の評価額に最も迫った。CoinMarketCapのスナップショットで、その時価総額はビットコインの約85% に達している。本アーカイブでは別項目として「フリッペニング」の名で扱う局面である。それ以来、この水準に迫ったことはない。
ただし、この一つの数字は、供給設計の採点表にならない。85% の記録は焼却機構 (2021年8月) より前、発行を88% 削った移行 (2022年9月) よりさらに前の日付に付いている。時価総額は規制、機関投資家の資金、競合チェーン、上場商品の有無といった多数の要因が同時に動かす量であって、そのうちどれだけが発行方式に帰属するかを、単一の比率から切り分けることはできない。並べられるのは、二つの設計がそれぞれ公開以来の年月をどう歩いたかという事実までである。
そのうえで、決着のつかない論点が一つ残る。どの貨幣観が最後に残るかは、ここまでの記録からは出てこない。これは、各設計の代償を見比べた末に、それでも決まらない残余だ。固定上限のセキュリティ予算が発行終了後に保つか、イーサリアムの動的応答がもたらす希少化が利用の波に耐えるか、自動調整供給が現実に分散実装できるか。いずれも2140年や、その手前の数十年が答えを出す論点であり、15年の記録はその答えを持たない。
範囲の断り書きを二点。比較データ: §6の供給数値は2026年半ば時点のプロトコルルールだ。複数のチェーン(イーサリアム、ソラナ、コスモス)は発行を変えうるガバナンスを持つ。表は現在の状態であって、固定された未来ではない。ポルカドットは、それが実際に起きたときの姿である。トークン保有者は2024年11月に発行を一定率から年1億2,000万DOTの固定に切り替え、そのあと、一度も上限を持たなかった設計に投票で21億枚の上限を入れた。ビットコインの上限が最も信頼できる形で固定されているのは、変更が互換性を壊すコンセンサス変更を要し、その保守的な伝統がこれまで遥かに小さな変更すら退けてきたからだ。
ステーブルコイン(USDT・USDC・DAI)は別カテゴリで、供給政策は裏付け資産の通貨政策の下流にあり、第一義的な設計選択ではない。
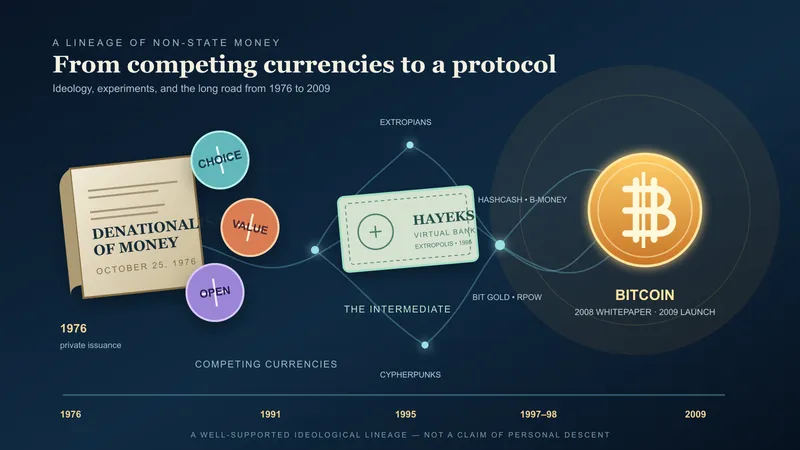
ハードキャップvs調整可能の論争のハイエク的枠組み(ハイエク1976年『貨幣発行自由化論』は競合する調整可能な私的発行を論じたが、ビットコインはそれを単一のアルゴリズム固定スケジュールで置き換えた)はハイエク=エクストロピアン系譜エントリーで、より長い思想史的系譜分析として扱う。
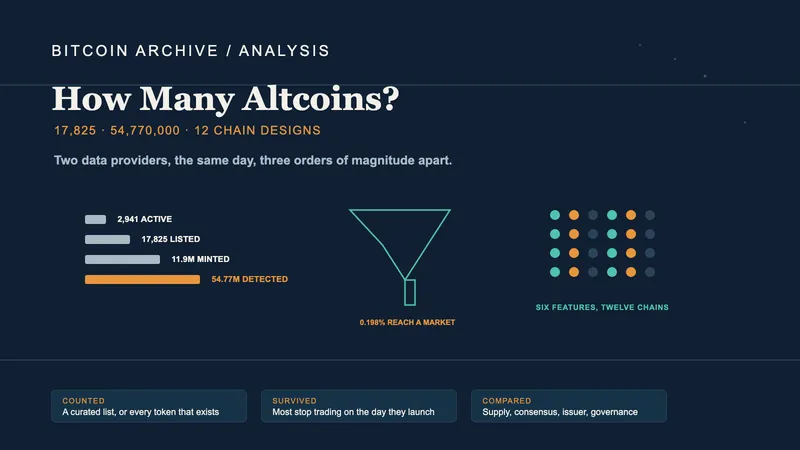
マイニング報酬枯渇の分析は、新規発行が尽きた後、手数料だけでネットワークの安全を賄えるかを扱う。ここに並ぶ供給設計が、各チェーンの選んだ他の軸(合意形成・初期配分・台帳の可視性・規則を変えられるのは誰か)に対してどこに位置するかは、アルトコインの数と設計の比較が表にしている。
中立が崩れるのは選択を迫られた瞬間だ。AI投資調査では、独立に問われた5つのAIシステムが単一の通貨を選ぶよう求められてビットコインに収束し、どれもが2100万の上限を理由の一つに挙げた。理由は一次資料で検証済みである。