
2017年6月4日、イーサリアムの時価総額はビットコインの約55% だった。8日後の6月12日のCoinMarketCapのスナップショットでは、イーサリアムが371.1億ドル、ビットコインが435.9億ドルで、比べると約85% になる。翌朝、CoinDeskは「The #Flippening: Will Ether Pass Bitcoin?」の見出しでこれを報じた。見出しに付いたハッシュタグは、この呼び名がすでに使われていたことを示しており、記事がその場で名付けたわけではない。
1 「フリッペニング」が実際に指していたもの
「フリッペニング」とは、ある予測の呼び名である。2015年にヴィタリック・ブテリンが立ち上げたイーサリアムの時価総額が、ビットコインを追い越し、イーサリアムが仮想通貨の中で一番大きくなる、という予測だ。2017年、比率が85% まで上がったことで、この予測が本当になりそうに見えた。CoinDeskの6月13日の記事は、両方の側の会社の経営者たちに意見を聞いている。
| 発言者 | 所属 | 立場 |
|---|---|---|
| マリウス・ルプシス | InvoicePool | ビットコインのスケーリングの論争が片付かないことで、イーサリアムはすでに得をしている |
| チャールズ・ヘイター | CryptoCompare | ネットワーク効果があるので、イーサリアムには「ビットコインを追い越す見込みが十分にある」 |
| ペタル・ジフコフスキー | Whaleclub(最高執行責任者) | イーサは「とてつもなく過大評価されている」、その年の多くのICOは「約束をすべて果たせない」 |
追い越しが本当になりそうに見えたのは、この85% という一つの数字があったからである。しかし、イーサリアムの時価総額が実際にビットコインを上回ったことは、一度もない。
2 8日間で動いた速さ
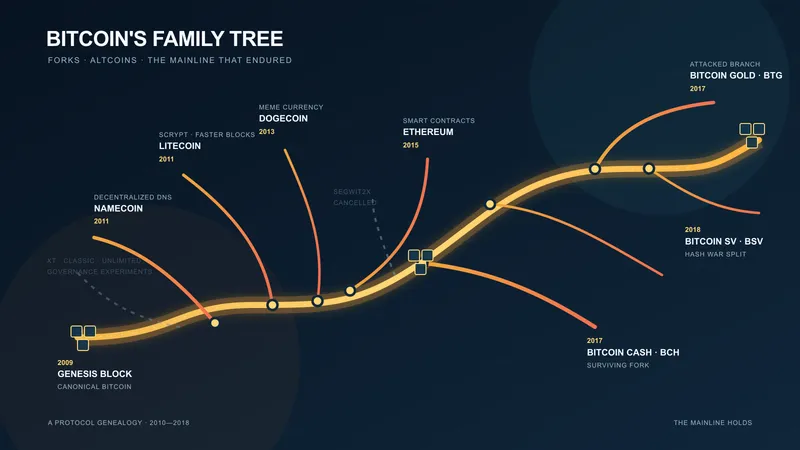
上の二つのCoinMarketCapのスナップショットのあいだの8日間を見ると、一番高い数字だけではわからないことがわかる。比率は85% へ少しずつ上がっていったのではなく、一気に跳ね上がった。6月4日に約55% だった値が、6月12日には85% に達している。1週間あまりで約30ポイント上がった計算になる。これは、イーサリアムの時価総額が、1月1日の10億ドル足らずから6月12日の371.1億ドルへと、5か月で50倍になった、2017年の大きな値上がりの中での動きである。フォークとアルトコインの系譜の分析では、同じ二つのチェーンを、毎年6月1日に、年に1回だけ描いた。15年分の系譜を見せるための間隔で、8日間の急な動きを見せるためのものではない。年に1回の点では見えない、その1週間を見せているのが、上の図である。
3 6月12日以降の記録
ここで引く6月12日より後のCoinMarketCapのスナップショットには、イーサリアムの時価総額がビットコインの85% にまた届いたものは一つもない。2018年12月15日には、どちらのチェーンの時価総額も2017年の高値を大きく下回り、比率もさらに下がって約16%(87.7億ドルに対し564.0億ドル)になった。2021年5月12日は、どちらのチェーンの時価総額もドルで2017年の一桁上まで膨らんだ上げ相場のさなかだったが、それでも比率は約48%(4,385.9億ドルに対し9,195.3億ドル)までしか戻らず、2017年の頂点にはまだ遠かった。2025年1月1日には約22% だった。本エントリーを最後に直したときに見た値では約17.5% で、これらのあとの日付のどれでも、2017年6月12日の85% を下回っている。
4 マージの前後の記録
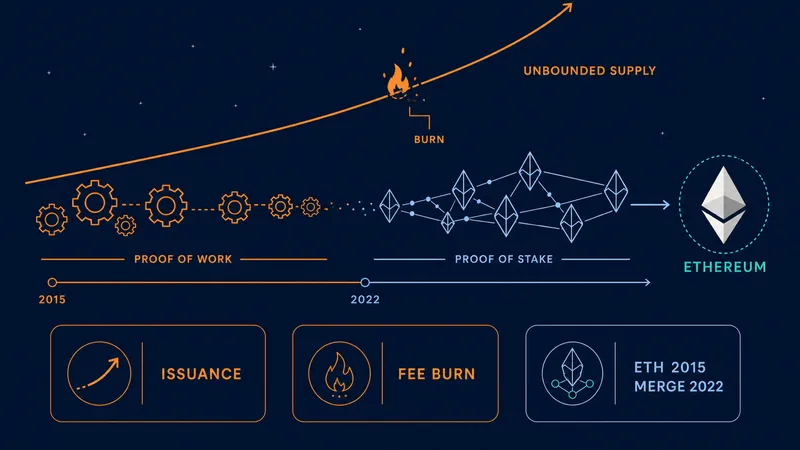
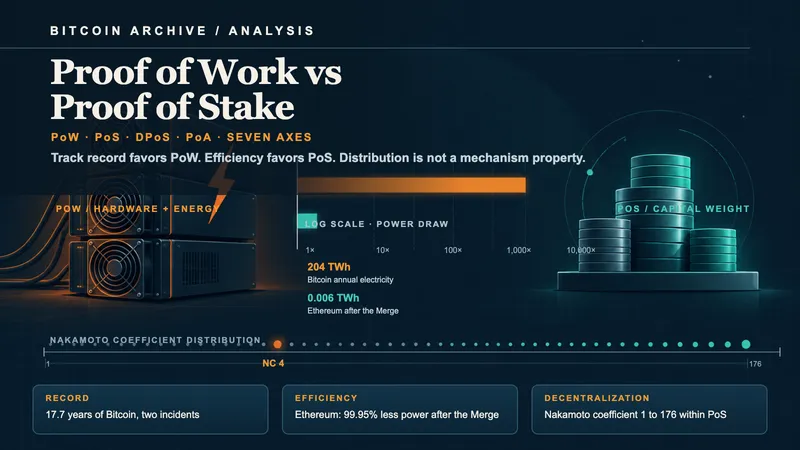
85% を記録した2017年6月、イーサリアムはプルーフ・オブ・ワーク、つまり採掘でブロックを作る方式で動いていた。2022年9月15日のマージで、方式はプルーフ・オブ・ステークに替わった。マイナーの代わりに、ETHを預け入れたバリデーターがブロックを検証する。では、この移行で買い手が減り、時価総額の伸びが止まったのだろうか。移行の前後のCoinMarketCapのスナップショットは、次のとおりである(単位は億ドル、出来高は24時間の値)。電力の使い方から取引が確定するまでの仕組みまで、ほかの点で二つの方式がどう違うかは、プルーフ・オブ・ワークとプルーフ・オブ・ステークの比較が扱う。
| 日付 | イーサリアム時価総額 | ビットコイン時価総額 | イーサリアム出来高 | ビットコイン出来高 |
|---|---|---|---|---|
| 2021年11月8日 | 5,691 | 12,748 | 193 | 411 |
| 2022年9月14日(マージの前日) | 2,000 | 3,876 | 179 | 379 |
| 2022年9月16日(マージの翌日) | 1,753 | 3,787 | 168 | 301 |
| 2022年10月15日 | 1,566 | 3,657 | 68 | 162 |
| 2023年1月1日 | 1,470 | 3,200 | 24 | 92 |
| 2024年1月9日 | 2,818 | 9,041 | 149 | 398 |
時価総額の比率は、マージの前日に51.6% で、2021年11月の44.6% を上回っていた。翌日には46.3%、1か月後には42.8% に下がり、2023年1月1日には45.9% まで持ち直した。比率が31.2% まで下がったのは2024年1月9日で、マージの約16か月後、ビットコイン現物ETFが承認される前の日のことである。
出来高は、マージの前日から翌日にかけて、イーサリアムが6%、ビットコインが20% 減った。2023年1月1日までには、イーサリアムが87%、ビットコインが76% 減っている。どちらが大きく減ったかは途中で入れ替わっている。しかも、どれも1日だけの値なので、この差を見ても、マージがどう効いたかはわからない。
2024年9月5日、The BlockはCryptoQuantの分析を報じた。分析は、マージ以降のETHの値動きがビットコインを44% 下回ったと述べている。要因として挙げられたのは三つである。一つ目はビットコインと比べたネットワーク活動の弱さで、Dencunアップグレード後の手数料の低下と取引数の減少がその例とされる。二つ目はETHの供給量の増加、三つ目は、トレーダーや投資家が、ETHよりビットコインを多く持ちたがったことである。記事は、プルーフ・オブ・ステークへの移行を、測った期間の始まりの目印にしているだけで、要因には数えていない。
記録からわかるのは二つだけである。マージのあと時価総額の比率が下がり、2024年1月には31.2% になっていたこと。そして2024年の分析が、投資家はETHよりビットコインを好んでいたと述べたこと。プルーフ・オブ・ステークへの移行が買い手を減らし、時価総額の伸びを止めたという因果を支える記録は、ここにはない。記事が挙げる要因に移行そのものは入っておらず、移行がどれだけ効いたかだけを取り出して示すものも、ここにはない。比率が85% の水準に迫らなかったのも、マージより前からである。2018年12月の約16% も、マージ前日の51.6% も、プルーフ・オブ・ワークの時代の値だ。
5 この数字で決まること、決まらないこと
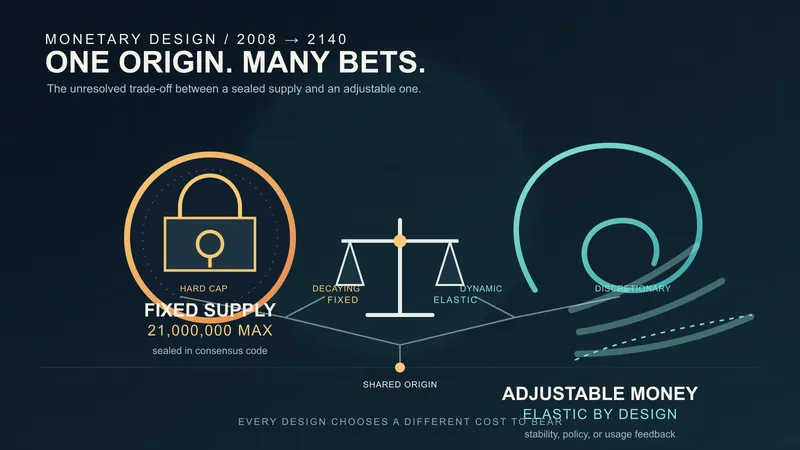
85% という数字は、二つの時価総額を比べたものである。時価総額を動かすのは、規制、機関投資家のお金、上場した商品の登場、その時期に仮想通貨の全体へ流れ込んだお金の量であって、どちらかのチェーンの設計ではない。2017年6月は、どちらのチェーンにとっても、まだ歴史の初めのほうである。イーサリアムが手数料の一部を焼くEIP-1559(2021年8月)が入る前で、マージ(2022年9月)の前で、どちらのチェーンも2021年や2025年の時価総額に届くより何年も前である。発行量が決まった通貨と調整される通貨を比べる分析でも、同じスナップショットの組を取り上げ、ビットコインの2,100万枚という決まった上限と、使われ方に応じて決まるイーサリアムの発行とを比べた。その結論は、ここにもそのまま当てはまる。この比率の動きは、市場がどちらの通貨の設計を好むかを判定するものではない。
時価総額の比率で測れば、2017年6月12日は、2009年からビットコインが守ってきたデジタルゴールドの座に、ほかのチェーンが一番迫った日でもある。この日付で決まるのは、それより狭く、はっきりしたことである。名前の付いた一つの予測が、記録の上で一番近づいた、その一度きりの時点であり、本エントリーを最後に直したときから9年前のことである。
私はこれまで、ほかのアルトコインの予測を、見向きもせずに退けてきた。だが、「フリッペニング」とそうした予測との違いは、ほんのわずかでしかない。そのことを、私は何度も考えてしまう。退けてきた予測の多くには、数字が付いていなかった。この予測には、2017年6月の8日間だけ、数字が付いていた。しかもその数字は本物で、噂ではなく、日付の付いたスナップショットだった。これほど近づいた週がもう一度あったという跡は、記録のどこにも見つからない。「フリッペニング」という名前は、数字よりも何年も長く生き残ったが、85% という数字は二度と戻ってこなかった。