対象日 登録日 更新日 ツイート
「#Bitcoin の命運は尽きかけている」(@saylor、2013-12-19)
当時 MicroStrategy CEO だったマイケル・セイラーが、Bitcoin はオンラインギャンブルと同じ末路をたどると X に投稿した予言。初の Bitcoin 購入より 7 年前。
Strategy 会長、「信頼不要」の資産を借りた信用で買う
マイケル・セイラーは MIT 卒業から 2 年後の 1989 年、MicroStrategy を共同創業した。11 年後の 2000 年 12 月、同社は過去 3 年分の売上を修正再表示し、SEC はセイラー本人と共同創業者サンジーヴ・バンサル、元 CFO のマーク・リンチの 3 名を相手に不正会計で民事訴訟を起こした。セイラーは不正を認めないまま和解に応じ、不当利得の返還金 828 万ドルと制裁金 35 万ドルを支払った。
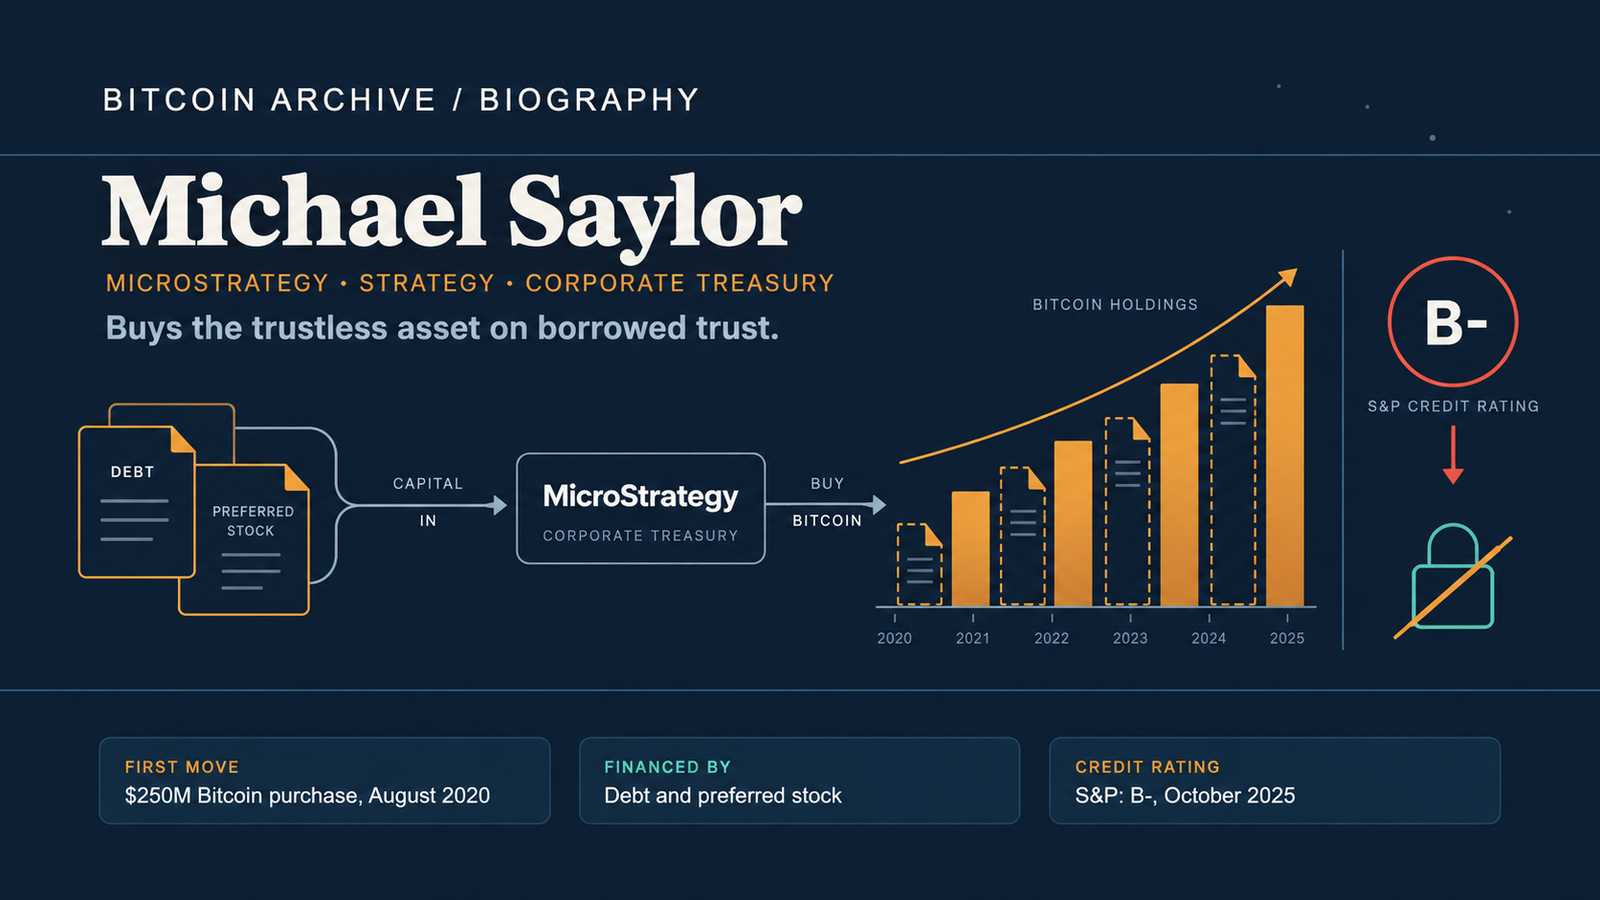
その後 20 年近く、彼はドットコム期の勢いを取り戻せないビジネスインテリジェンス企業を率い続けた。転機は 2020 年 8 月 11 日、MicroStrategy が 2 億 5000 万ドルで 21,454 BTC を購入したと発表した日だった。同社はビットコインを「信頼できる価値保存手段であり、現金保有よりも長期的な上昇余地の大きい投資資産」と評した。上場企業が自社のバランスシートにビットコインを載せたのは、これが初めてだった。ビットコインの白書が本当に貨幣という概念を覆したのかを本アーカイブが検証する際に重みを置く材料の一つでもある。
2020 年の購入は、7 年前にセイラー自身が Twitter で表明していた立場をひっくり返すものだった。
マイケル・セイラーの投稿(2013年12月19日 01:18 UTC)#Bitcoin の命運は尽きかけている。オンラインギャンブルと同じ末路をたどるのは、もはや時間の問題に思える。
彼がこれを投稿したのは 2013 年 12 月のことだ。年月を経て、自社がビットコインの企業保有で世界最大になった後にこの投稿について問われた彼の答えは、当時の見解を弁護するものではなく、そもそも覚えていないというものだった。
そんなことを言ったなんて、まったく覚えていない。
サトシ・ナカモトのホワイトペーパーは、自らが作ったものを結びの一文でこう言い切っている。
サトシ・ナカモトの投稿(2008年10月31日 18:10 UTC)我々は信頼に依存しない電子取引のシステムを提案した。
Strategy は、公開企業が頼れるほぼすべての信用を動員して、その資産における企業最大の保有を築いた。普通株式に加えて、STRK・STRF・STRD・STRC という一連の優先株式を発行し、事業からの収益とさらなる株式発行によって固定配当を支払っている — 配当の原資はビットコイン自体ではない。ビットコインそのものは何の利回りも生まないからだ。2025 年 10 月 27 日、S&P グローバル・レーティングスは Strategy の負債に対して大手格付け機関として初の評価を下した。投資適格から 6 段階下の投機的格付け B- で、根拠として単一の値動きの荒い資産への集中と、ドル建ての負債と非ドル資産との構造的な不整合を挙げた。
同社はまた、自社が保有するビットコインの市場価値に上乗せされた価格 — いわゆる mNAV(市場評価額を保有 BTC の市場価値で割った倍率)で取引されている。この上乗せは些末な話ではない。優先株の配当を支える原資であり、新株発行でビットコインを売らずに資金を調達できるかどうかもこれに懸かっている。2025 年 8 月には、この上乗せ自体がすでに縮小し始めており、アナリストたちはビットコインの長期低迷がこの資金調達の仕組みに何をもたらすかを公に問い始めていた。
2026 年、この依存はバランスシートの上に姿を現した。5 月 26 日から 31 日にかけて、Strategy は優先株の配当原資の一部として 32 BTC を売却した。わずかな量だが、2020 年 8 月の購入以来続いてきた保有増加が、初めてネットで減少に転じた瞬間だった。その 5 週間後、6 月 29 日から 7 月 5 日にかけて、今度は約 3,588 BTC を約 2 億 1600 万ドルで売却した。ここでも新株発行ではなく優先株配当の原資に充てられた — 同社史上最大の売却であり、しかも自社の平均取得コスト約 75,476 ドルを下回る価格での売却だった。同じ時期にも Strategy は別の場で購入を続けており、総保有量は 7 月に入っても伸び続けていた。それでも、誰の許可も要らないという約束のもとに積み上げてきた資産が、初めて損失を出しながら、資金調達の仕組みを維持するために手放されたことになる。
2000 年の SEC 和解は、セイラーが規制当局と「信頼」という言葉を巡って向き合った最後の場面ではなかった。2024 年 6 月、彼と Strategy はワシントン DC との訴訟を 4000 万ドルで和解した。訴状は、実際には DC に居住していたにもかかわらずフロリダ州居住を主張し、2014 年から 2020 年にかけて負うべきだった 2500 万ドル超の所得税を免れていたと主張するものだった — DC 史上最大の所得税詐欺回収額である。彼は和解に応じながらも、居住地についての主張そのものには異を唱え続けた。
いずれの一件も、彼の購入を支える資産の理屈が誤っているという証拠ではない。ビットコインが存在する 20 年前の会計不正と、個人の居住地を巡る争いは、「ビットコインには信頼が要らない」という主張とは別の話だ。この二つの和解が示しているのはもっと狭い、しかしそれだけに揺らがない事実である。誰の信頼も要らない資産について企業最大の実例を築いた人物が、通常の金融上の信頼が前提とする事実そのものを不実表示したという当局の主張に、二度とも和解で応じているということだ。
セイラーは、サトシ・ナカモトを称える者たちの中でも、短い言葉で知られる一人になった。サトシの失踪を振り返って、彼は自分の読みを一文に凝縮した。「サトシは道を作り、無償で与え、立ち去った。」その 1 年半後、ホワイトペーパーの 17 周年に、彼は同じ思いをたった三語に返した。「ありがとう、サトシ」。どちらの言葉も、サトシの不在を謎としてではなく贈り物として読んでいる — この読みは、ビットコインの歴史を通じて他の幾多の言葉と並んで記録されている。
セイラーはビットコインのプロトコルを設計したわけではなく、このアーカイブに名を連ねるほとんどの創業者たちのように競合チェーンを立ち上げたわけでもない。彼がビットコインの歴史に持つ資格は、まったく別の種類の行為に根ざしている。上場企業の株式、負債市場、そして自社の信用格付けそのものを、サトシ本人を除けばどの政府・ファンド・個人も届かない規模でこの資産を積み上げる手段に変えたことだ。その手段が、株主・格付け機関・優先株の買い手という、この資産自体が不要にするために作られたはずのまさにその信頼の上で動いているという事実は、この記録にとって付随的なものではない。それこそがこの記録が示す最も具体的な事実である。Strategy の規模でビットコインを最終的に手にする者が誰であれ、そこに至った条件もまた、ビットコインに起きたことの一部なのだ。
1 件