帯域幅は、あなたが思うほど法外なものではないかもしれない。典型的なトランザクションは約400バイトだ(ECCはうまくコンパクトだ)。各トランザクションは2回ブロードキャストされる必要があるので、1トランザクションあたり1KBとしよう。Visaは2008会計年度に370億件のトランザクションを処理した。これは1日平均1億件のトランザクションだ。それだけのトランザクションには100GBの帯域幅が要る。DVD12枚分か、HD画質の映画2本分で、今の値段なら約18ドル分の通信量だ。
問題は、既存の銀行カード網と比較している点だ。
だが新しい通貨が古い通貨と正面から競うことはできない。ネットワーク効果が古い側に味方するからだ。
既存のカード網が手を出さない領域へ行くしかない。
いまのファイル共有は、データとデータの物々交換で成り立っている。だが物々交換は、互いに相手の持つものを欲しがっているという、欲求の一致が両方向にないと成り立たない。人々は自分がダウンロードしているファイルしかアップロードせず、ダウンロードが終わればシードをやめる。だから出回るのは、同時に多くの人が欲しがる活発なファイルだけだ。
ファイル共有には極めて安価なトランザクションが要る。クライアントあたり毎秒数件、来る日も来る日もで、月あたりの取引コストはクライアントあたりごく僅かでなければならない。だからビットコインの上でファイル共有を支えるには、ビットコインの上に口座マネーの層を重ね、最小のコインの十万分の一の大きさのトランザクションも扱えるようにし、匿名性のためにはさらにその上にチャウム式の電子マネーを重ねる必要がある。
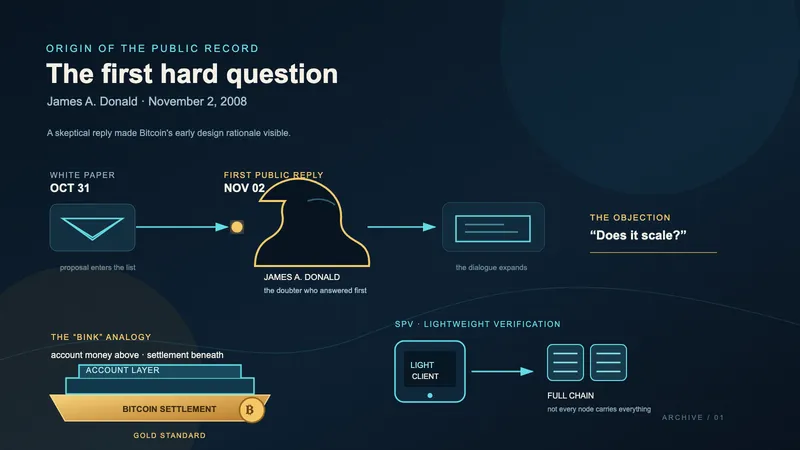
ビットコイン銀行をbinkと呼ぼう。ビットコインは口座マネーに対して、金本位制時代の金と同じ関係に立つ。binkどうしは、一番現金が要るときに相手がちゃんと払えるとは信用し合っていないので、十万秒に一度ほどビットコインを動かして純差額を決済する。だからビットコインの持ち主はそう頻繁には替わらない。ほとんどの取引は口座のレベルで相殺される。binkが互いにビットコインでの決済を求めるのは、相手の口座マネーを長く抱えていたくないからにすぎない。こうして、少量のビットコインを稀に動かすだけで、それより多くの口座マネーを頻繁に取引させることができる。